Visa no lucrativa España 2026: requisitos, ingresos, costes y solicitud
Guía completa 2026 de la visa no lucrativa de España: umbrales IPREM (28.800 €), documentos, seguro médico, solicitud consular, costes, teletrabajo, renovación, residencia fiscal, TIE y trámites tras la llegada.
International Mobility Expert
Marco legal 2026
Distinción importante
Visa no lucrativa España 2026: requisitos, ingresos, costes y solicitud
La visa no lucrativa de España es un visado de residencia para nacionales no comunitarios que desean vivir en España sin desarrollar actividad laboral ni profesional. Está dirigida especialmente a jubilados, personas con independencia económica, quienes viven de inversiones o pensiones, y familias con ahorros suficientes o ingresos periódicos no derivados del empleo para mantenerse en España y buscan una vía legal de residencia sin trabajar.
En 2026, el requisito financiero mínimo se basa en el IPREM español, que se mantiene en 600 € al mes. El solicitante principal debe acreditar recursos equivalentes al 400 % del IPREM: 2.400 € al mes, o 28.800 € para el periodo inicial de residencia de 12 meses. Cada familiar a cargo añade el 100 % del IPREM: 600 € al mes, o 7.200 € para el primer año.
Un punto importante suele malinterpretarse: la visa no lucrativa española a veces se comercializa como visa de ingresos pasivos en España, pero la ley española no exige que los solicitantes perciban únicamente ingresos pasivos. La normativa permite acreditar recursos económicos suficientes para el periodo de residencia o una fuente periódica de ingresos. Los ahorros pueden ser válidos. Lo decisivo es poder mantenerse en España sin necesidad de trabajar, y conocer bien las reglas importa porque consejos desactualizados o incompletos pueden provocar denegaciones o problemas tras la llegada.
Otro punto clave en 2026 es que muchas guías antiguas están desactualizadas. El marco migratorio vigente en España se rige por el Real Decreto 1155/2024, en vigor desde mayo de 2025, que sustituyó la normativa anterior citada con frecuencia en artículos antiguos sobre la NLV.
Instalarse en España con una visa no lucrativa implica más que la solicitud consular. Hiliv ayuda a residentes internacionales con los trámites prácticos tras la aprobación, incluida la obtención del NIE, la inscripción en el Padrón, la apertura de cuenta bancaria y la búsqueda de vivienda. Consulte nuestra lista de verificación para instalarse en España para una hoja de ruta completa de reubicación.
Need help with your expatriation to Spain?
Our experts accompany you in all your administrative procedures and installation.
He aquí la visa no lucrativa de España 2026 en resumen:
| Requisito | Norma 2026 |
|---|---|
| Requisito financiero del solicitante principal | 2.400 €/mes o 28.800 € por 12 meses |
| Cada familiar a cargo | +600 €/mes o +7.200 € por 12 meses |
| Empleo en España | No permitido |
| Teletrabajo desde España | No compatible con la NLV |
| Autorización inicial de residencia | 1 año |
| Renovación ordinaria | 2 años |
| Seguro médico | Obligatorio |
| Antecedentes penales | Países de residencia durante los 5 años anteriores |
| Lugar de solicitud | Consulado español competente donde resida |
| TIE tras la llegada | Solicitar en el plazo de 1 mes |
| Presencia exigida para la renovación | Más de 183 días durante el año natural |
| Probable residencia fiscal española | Generalmente sí si supera 183 días en España |
Esta guía aborda los requisitos de la visa no lucrativa de España, los umbrales financieros, la documentación exigida, el seguro médico, el procedimiento de solicitud, los costes, las normas sobre teletrabajo, los riesgos de denegación, las reglas de renovación, los trámites tras la llegada como la TIE y el empadronamiento, y la residencia fiscal española según aplican en 2026.
¿Qué es la visa no lucrativa de España?
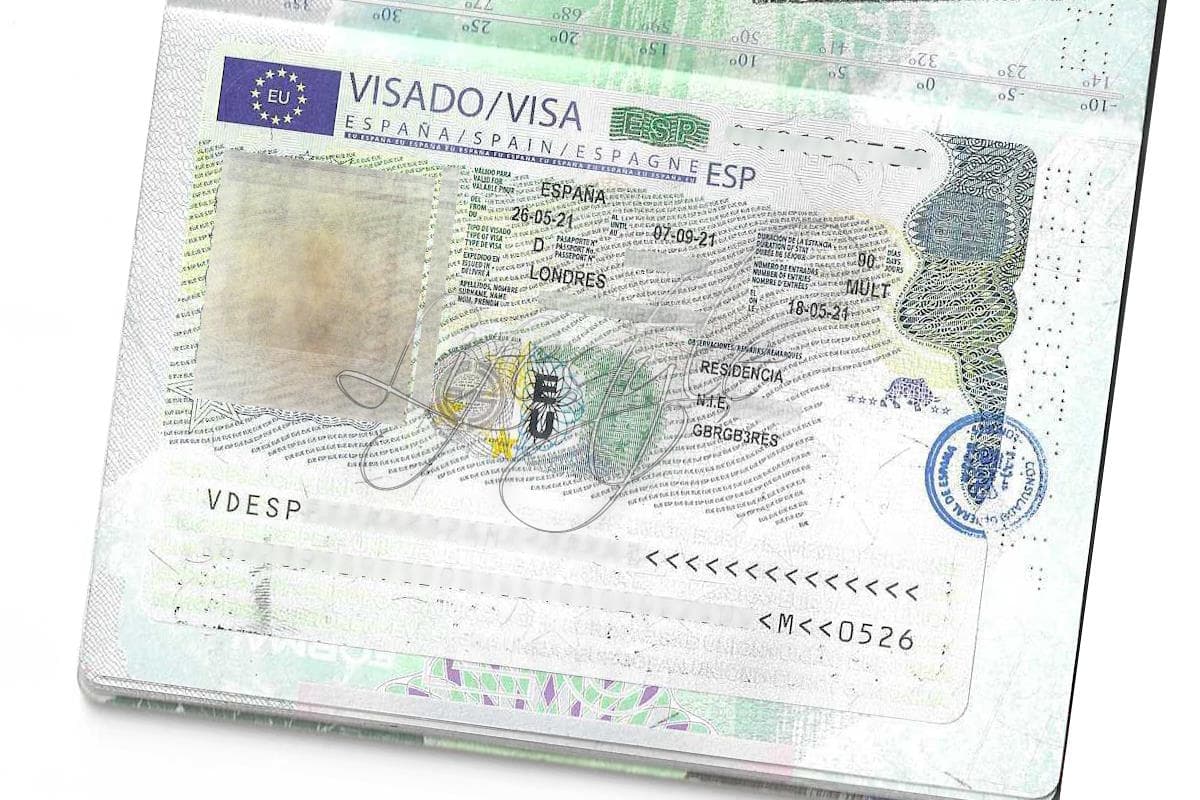
La visa no lucrativa española, oficialmente el visado de residencia para residencia temporal no lucrativa, permite a nacionales de terceros países elegibles y a determinados familiares establecer residencia legal en España sin desarrollar actividad laboral ni profesional.
Se trata, por tanto, de un permiso de residencia, no de un visado turístico prolongado.
La autorización inicial de residencia no lucrativa dura un año, y su validez comienza cuando el titular entra en España. Tras ese periodo inicial, un residente que cumpla los requisitos puede renovar normalmente por dos años.
Esta vía se aplica generalmente a personas que no son ciudadanas de la UE, del Espacio Económico Europeo o de Suiza y que no están amparadas por el régimen de libre circulación de la UE mediante una relación familiar elegible.
Los ciudadanos de la UE, del EEE y de Suiza no necesitan una visa no lucrativa de España para trasladarse. Siguen un procedimiento distinto de registro de residencia.
El término "visa de ingresos pasivos en España"se usa mucho en internet, pero no es la denominación legal oficial del visado. Más importante aún: "ingresos pasivos" no debe confundirse con un requisito legal estricto.
La normativa española permite a los solicitantes acreditar:
recursos económicos suficientes para el periodo de residencia solicitado, o una fuente periódica de ingresos.
Según las circunstancias del solicitante y la documentación aceptada por el consulado competente, la capacidad económica puede acreditarse mediante ahorros, ingresos de pensión, rendimientos de inversiones, rentas de alquiler, carteras financieras u otros fondos documentados realmente disponibles para el solicitante.
Lo decisivo es si el solicitante puede mantenerse a sí mismo y a sus familiares a cargo en España sin necesidad de desarrollar actividad laboral o profesional.
¿Para quién está pensada la visa no lucrativa?
La vía de la visa no lucrativa en España encaja especialmente bien con personas cuyo estilo de vida y situación financiera les permiten dejar de trabajar mientras residen en España.
Los perfiles habituales incluyen jubilados que perciben una pensión, personas con independencia económica y ahorros considerables, inversores que no necesitan trabajar activamente en España, quienes viven de rentas de alquiler o inversiones, y personas que toman un descanso profesional prolongado sin continuar actividad profesional en remoto.
También puede resultar atractiva para parejas y familias que se reubican juntas, siempre que el solicitante principal disponga de recursos suficientes para cubrir a todos los incluidos en la solicitud.
Según las normas migratorias aplicables en 2026, los familiares a cargo en esta vía NLV incluyen:
- •cónyuge, pareja registrada o pareja estable debidamente acreditada;
- •hijos menores no casados que no hayan constituido unidad familiar propia, ya sean del solicitante, de su cónyuge o de su pareja elegible;
- •determinados hijos adultos con discapacidad que requiera apoyo o que, por su estado de salud, no puedan procurarse sus necesidades por sí mismos.
Para una pareja de hecho no registrada, la normativa vigente considera establecida una relación duradera cuando la pareja puede acreditar al menos un año continuo de convivencia marital. Si la pareja tiene un hijo en común, basta acreditar la convivencia estable sin el requisito del año.
También existe una distinción importante en 2026 respecto a los padres.
Los padres ascendientes no están incluidos en la definición de familiares a cargo según el artículo 61.3 de la normativa vigente de residencia no lucrativa. Algunas guías antiguas en internet pueden inducir a error en este punto, porque otras vías españolas de reagrupación familiar sí prevén posibilidades para ascendientes elegibles.
Quienes planeen trasladarse con un padre dependiente deben evaluar por separado su situación migratoria, en lugar de suponer que pueden incluirlo simplemente en una solicitud de NLV.
¿Quién debería elegir otro visado español?
La visa no lucrativa de España no es la vía adecuada si planea seguir trabajando desde España.
Otro visado o autorización de residencia española será probablemente más apropiado si planea:
- •seguir empleado por una empresa extranjera mientras trabaja en línea desde España;
- •ejercer como autónomo desde España;
- •prestar activamente servicios de consultoría o profesionales;
- •trabajar para clientes españoles;
- •tomar un empleo con una empresa española;
- •dirigir activamente un negocio desde España;
- •reubicarse principalmente para estudiar;
- •establecer o desarrollar una actividad profesional o empresarial.
Para trabajadores internacionales en remoto que cumplan los requisitos, la visa de nómada digital de España, estructurada legalmente en torno al teletrabajo internacional, suele ser la vía que conviene examinar.
Si no encaja genuinamente en la NLV, revise otras vías de visado en lugar de forzar una solicitud de residencia sin trabajo.
Esta distinción importa incluso cuando su empleador o clientes están totalmente fuera de España.
La visa no lucrativa no es simplemente un visado que prohíbe trabajar para un empleador español. Su base legal es la residencia sin actividad laboral ni profesional, y la orientación consular española trata expresamente el teletrabajo como incompatible con la naturaleza de la NLV.
Elegir la vía correcta desde el principio es especialmente importante para solicitantes en edad laboral. Una solicitud que declara que no trabajará mientras muestra simultáneamente que sus recursos futuros dependen de continuar en su empleo actual puede crear una inconsistencia evidente.
Requisitos de la visa no lucrativa de España
Documentación específica del consulado
Advertencia sobre el seguro médico
Los principales requisitos de la visa no lucrativa de España en 2026 son recursos financieros suficientes, seguro médico conforme, antecedentes penales y médicos admisibles, y una solicitud completa que cumpla tanto las normas nacionales de inmigración como los requisitos documentales del consulado español competente.
Los requisitos nacionales vigentes incluyen:
- ✓recursos financieros suficientes para el solicitante y los familiares a cargo sin trabajar;
- ✓seguro médico público o privado que cumpla el estándar exigido;
- ✓ausencia de impedimento por antecedentes penales o de orden público;
- ✓ausencia de enfermedad que pueda tener graves repercusiones para la salud pública según el Reglamento Sanitario Internacional;
- ✓pago de la tasa aplicable del procedimiento de residencia;
- ✓cumplimiento de los requisitos generales del visado de residencia.
La documentación exacta solicitada puede variar entre consulados españoles.
Esa distinción es esencial al preparar una solicitud:la ley de inmigración española establece los requisitos de fondo, mientras que el consulado responsable de su lugar de residencia determina cómo espera que se documenten en su jurisdicción.
Requisitos financieros
Los requisitos de ingresos de la visa no lucrativa de España están vinculados al IPREM (Indicador Público de Renta de Efectos Múltiples).
En 2026, el IPREM mensual se mantiene en 600 €.
El mínimo legal es:
Solicitante principal: 400 % del IPREM
600 € × 400 % =2.400 € al mes
Para la autorización inicial de un año:
2.400 € × 12 =28.800 €
Por cada familiar a cargo:
100 % adicional del IPREM
600 € × 100 % =600 € al mes
Para el primer año:
600 € × 12 =7.200 € por dependiente
Esto da los siguientes mínimos para 2026:
| Solicitud | Requisito financiero mensual | Mínimo para el primer año |
|---|---|---|
| Solicitante principal | 2.400 € | 28.800 € |
| Solicitante principal + 1 dependiente | 3.000 € | 36.000 € |
| Solicitante principal + 2 dependientes | 3.600 € | 43.200 € |
| Solicitante principal + 3 dependientes | 4.200 € | 50.400 € |
| Cada dependiente adicional elegible | +600 € | +7.200 € |
Estas cantidades son umbrales mínimos legales, no saldos que garanticen la aprobación.
Quien acredite exactamente 28.800 € no adquiere un derecho automático al visado solo porque se haya alcanzado el umbral matemático. Las autoridades deben quedar convencidas de que los recursos están realmente disponibles, debidamente documentados y son suficientes para el periodo de residencia.
El umbral legal tampoco debe confundirse con el coste de vida futuro del solicitante. Un hogar que cumple legalmente con el mínimo puede necesitar sustancialmente más según el alquiler, la ubicación, el tamaño de la familia, el estilo de vida y la cobertura sanitaria.
Una de las distinciones más útiles para los solicitantes es que 28.800 € no equivalen a un requisito salarial de 28.800 €.
La normativa vigente contempla expresamente solicitantes con recursos económicos suficientes o una fuente periódica de ingresos.
Esto significa que un solicitante no necesita demostrar necesariamente 2.400 € que entren en una cuenta bancaria cada mes.
Por ejemplo, un jubilado puede apoyarse principalmente en una pensión documentada. Otro solicitante puede calificar principalmente mediante ahorros accesibles suficientes. Alguien más puede combinar ahorros e ingresos periódicos no derivados del empleo.
Según el caso y la lista del consulado, los solicitantes suelen aportar pruebas como:
- •saldos bancarios y certificados bancarios;
- •cuentas de ahorro;
- •certificados de pensión;
- •cuentas de inversión o de valores;
- •dividendos o distribuciones de inversiones;
- •rentas de alquiler;
- •rentas vitalicias;
- •otros activos debidamente documentados o ingresos periódicos.
La normativa vigente resulta especialmente útil sobre las pruebas porque indica que la disponibilidad puede acreditarse por cualquier medio legalmente admisible y se refiere expresamente a títulos de propiedad, cheques certificados y tarjetas de crédito respaldadas por un certificado bancario que muestre el crédito disponible.
Para cuentas bancarias o instrumentos financieros extranjeros, el marco legal de 2026 va más lejos. La información financiera aportada puede incluir:
- •nombre completo y dirección de la entidad financiera;
- •identificación completa de la cuenta;
- •fechas de apertura, cierre o autorización, cuando proceda;
- •el saldo al 31 de diciembre del año anterior;
- •el saldo medio durante el año anterior.
Este último punto es especialmente importante para las solicitudes de 2026.
Los solicitantes no deben suponer que mostrar una captura del saldo bancario de hoy es necesariamente la prueba financiera más sólida. La normativa vigente contempla expresamente un historial financiero más amplio para cuentas extranjeras.
En la práctica, el expediente financiero debe dejar claras tres cosas:
¿De quién es el dinero? ¿Está realmente disponible? ¿Puede el solicitante mantenerse durante el periodo de residencia sin trabajar?
Una transferencia importante a una cuenta inmediatamente antes de la cita no está prohibida automáticamente, pero si el origen o la titularidad de los fondos no está clara puede generar dudas que un historial financiero estable y bien documentado puede evitar.
Cuando los fondos provienen de participaciones en empresas ubicadas en España, la normativa exige específicamente prueba de que el solicitante no desarrolla actividad laboral en esas empresas, junto con una declaración adecuada.
Esto refleja el principio central de toda la NLV: los recursos financieros son admisibles; la actividad profesional continuada no lo es.
Cada familiar a cargo incrementa el mínimo en 600 € al mes en 2026.
Así, para el primer año:
Un solicitante individual necesita al menos 28.800 €.
Una pareja necesita al menos:
28.800 € + 7.200 € =36.000 €
Una pareja con un hijo a cargo necesita:
28.800 € + 7.200 € + 7.200 € =43.200 €
Una pareja con dos hijos a cargo necesita:
28.800 € + 7.200 € + 7.200 € + 7.200 € =50.400 €
Los recursos financieros deben sostener la unidad familiar en su conjunto.
Cuando los familiares solicitan juntos, también deben prepararse los documentos de matrimonio, pareja de hecho, nacimiento o dependencia necesarios para acreditar que cada persona califica como familiar según las reglas de la NLV.
Seguro médico
Los solicitantes deben disponer de seguro médico público o privado con una aseguradora autorizada para operar en España.
Para el seguro privado, lo más seguro es contratar una póliza expresamente diseñada para cumplir los requisitos del visado de residencia español, en lugar de confiar en un seguro de viaje internacional ordinario.
Las listas oficiales de consulados españoles suelen exigir que el seguro privado cubra los riesgos cubiertos por el sistema sanitario público español. Varios consulados exigen expresamente cobertura ilimitada sin copagos ni franquicias, y algunos también indican que no debe haber límite de cobertura.
En la práctica, compruebe si la póliza:
- •está emitida por una aseguradora autorizada para operar en España;
- •cubre la asistencia sanitaria en toda España;
- •proporciona cobertura médica y hospitalaria integral;
- •no contiene franquicia;
- •no tiene copagos cuando el consulado competente los prohíbe;
- •no impone un límite global de cobertura incompatible con los requisitos del consulado;
- •es válida durante el periodo de residencia exigido.
No debe suponerse que una póliza de seguro de viaje Schengen de 30.000 € satisface una solicitud de NLV solo porque sería admisible para algunos visados de corta estancia.
El seguro de viaje y el seguro médico de residencia cumplen funciones distintas.
Los solicitantes deben pedir a la aseguradora confirmación escrita de conformidad con la NLV y comparar el certificado de la póliza con la redacción exacta publicada por su consulado competente antes de pagar una póliza a largo plazo.
Antecedentes penales y certificado médico
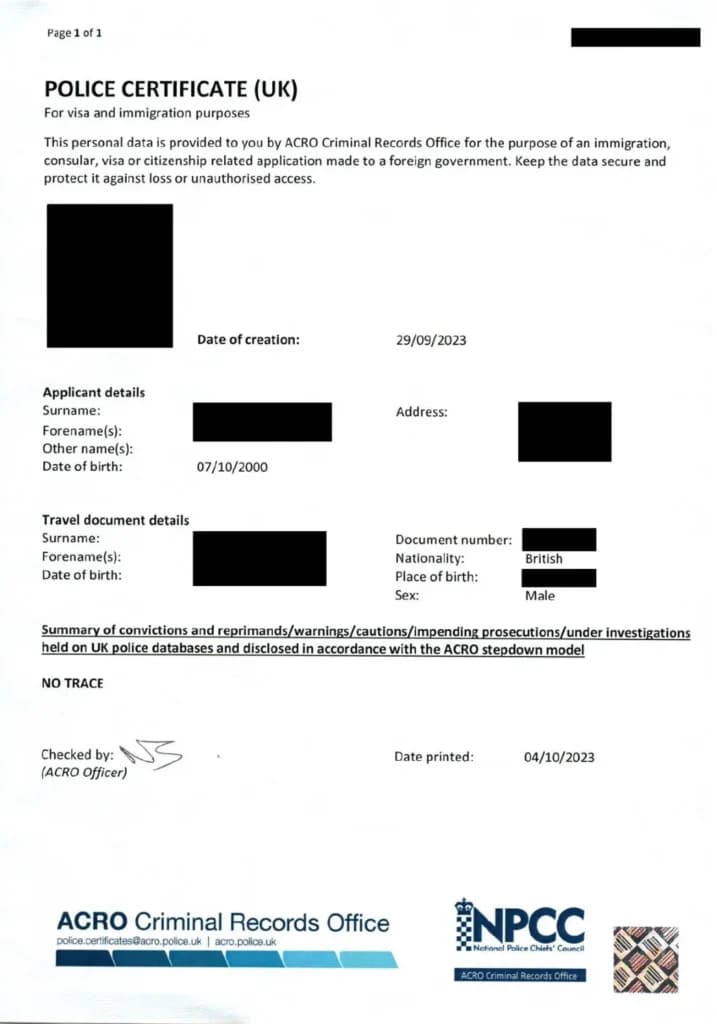
Los solicitantes que hayan alcanzado la edad de responsabilidad penal deben aportar documentación de antecedentes penales de los países relevantes en los que hayan vivido durante los cinco años anteriores.
Este es otro ámbito en el que la información antigua en internet puede generar confusión.
La normativa española vigente se refiere a antecedentes penales de los países en los que el solicitante ha residido durante los últimos cinco años, en lugar de limitarse a solicitar un certificado del país de nacionalidad.
Quienes hayan vivido en varios países durante ese periodo deben comprobar si serán necesarios varios certificados.
Los documentos públicos extranjeros deben estar debidamente legalizados o apostillados, salvo que un acuerdo internacional aplicable elimine ese requisito.
También pueden necesitar traducción oficial al español.
Para solicitantes en Estados Unidos, la orientación consular española es especialmente específica. Por ejemplo, el Consulado de España en Los Ángeles exige a solicitantes mayores de 18 años un certificado de antecedentes penales del FBI, y deben cumplirse los requisitos federales de apostilla correspondientes. Un certificado estatal o local no debe suponerse automáticamente sustituto del documento federal cuando el consulado exige expresamente el registro del FBI.
El certificado médico debe confirmar que el solicitante no padece enfermedades que puedan tener graves repercusiones para la salud pública conforme al Reglamento Sanitario Internacional de 2005. Los consulados también suelen esperar un certificado médico que confirme la ausencia de enfermedades con graves repercusiones para la salud pública según el Reglamento Sanitario Internacional.
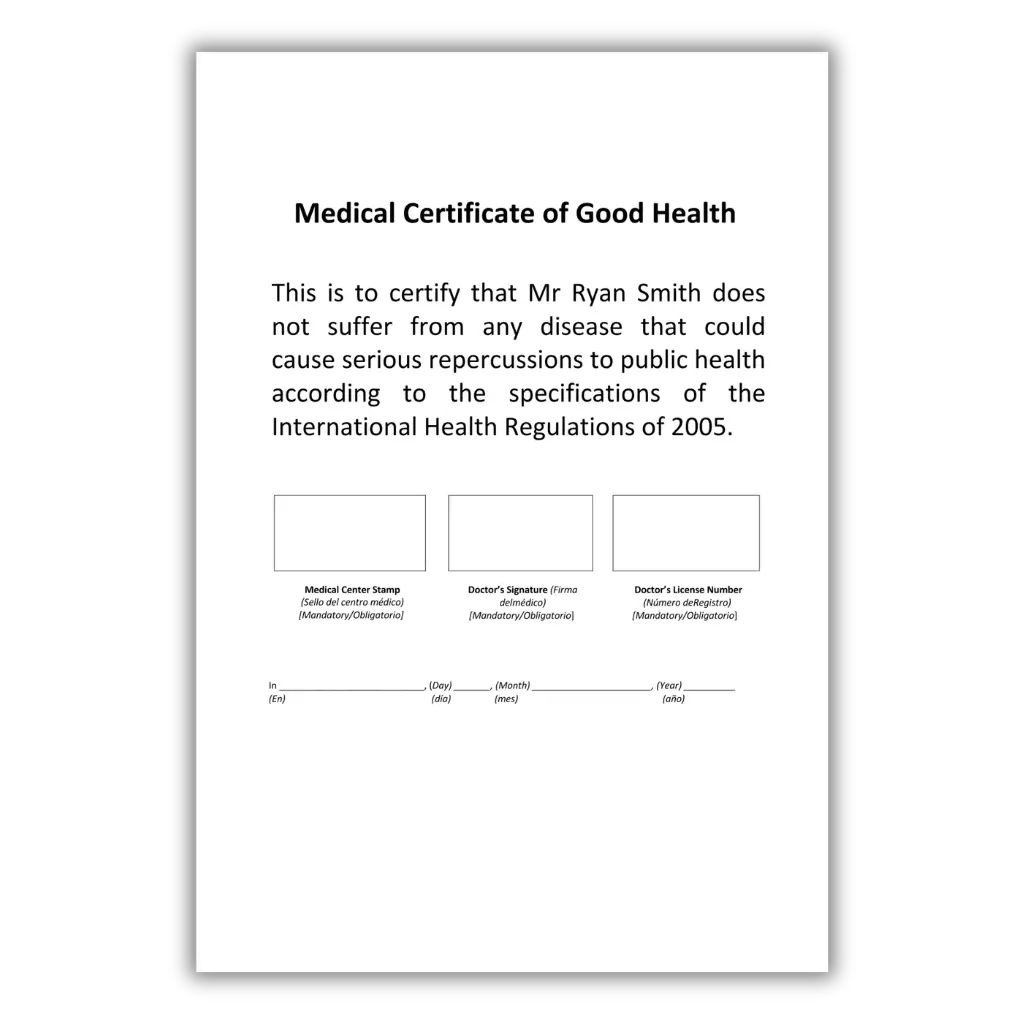
Como los consulados pueden prescribir una redacción preferida, los solicitantes deben consultar la lista local de la NLV antes de pedir al médico que expida el certificado.
Una carta genérica que indique simplemente que el paciente está "en buen estado de salud" puede no contener el lenguaje exigido.
Alojamiento y demás documentación de apoyo
La prueba de alojamiento a largo plazo no figura como requisito financiero universal en los artículos 61 y 62 de la normativa nacional de la NLV.
Need help with your expatriation to Spain?
Our experts accompany you in all your administrative procedures and installation.
Sin embargo, eso no significa que todo solicitante pueda ignorar el alojamiento.
Los consulados españoles pueden solicitar prueba adicional sobre la residencia prevista en España. Algunas listas consulares piden prueba de alojamiento; por ejemplo, determinados consulados estadounidenses han exigido pruebas como un contrato de alquiler inicial.
La regla práctica es, por tanto:
No suponga que un contrato de un año es universalmente obligatorio, pero tampoco suponga que nunca se exige prueba de alojamiento. Siga la lista vigente de su consulado competente.
Esto puede evitar que los solicitantes corran el riesgo innecesario de firmar un alquiler caro a largo plazo antes de recibir el visado solo porque una lista desactualizada de terceros decía que era obligatorio en todas partes.
Otros documentos exigidos que suelen formar parte de un expediente de NLV incluyen:
- •el formulario de solicitud de residencia pertinente, incluido el EX-01, y el formulario de solicitud de visado nacional exigido por el consulado;
- •la documentación de visado nacional solicitada por el consulado;
- •un pasaporte vigente con validez suficiente;
- •fotografías de pasaporte cuando se exijan;
- •prueba de residencia legal en la jurisdicción consular;
- •prueba de recursos financieros;
- •prueba de seguro médico conforme;
- •certificados de antecedentes penales;
- •certificado médico;
- •certificados de matrimonio, pareja de hecho o nacimiento de familiares que acompañen;
- •documentación de apoyo para un hijo adulto elegible, cuando proceda, incluidos documentos que acrediten dependencia económica si resulta relevante;
- •prueba de pago de la tasa aplicable;
- •declaraciones o documentos adicionales exigidos por el consulado concreto.
La orientación vigente del Ministerio español exige que el pasaporte o documento de viaje reconocido utilizado para el procedimiento tenga una validez mínima de un año.
Los solicitantes deben construir el expediente en torno a la lista vigente del consulado español responsable, en lugar de copiar una relación documental de un solicitante de otro país, ya que la exhaustividad importa y el consulado puede solicitar documentos adicionales si falta algo o no está claro.
Cómo solicitar la visa no lucrativa en España
El procedimiento inicial del visado de residencia no lucrativa en España se inicia ante las autoridades consulares españolas competentes en el extranjero.
La solicitud de visado inicia simultáneamente la solicitud de la autorización subyacente de residencia temporal no lucrativa.
Para la solicitud de visa no lucrativa, una secuencia razonable es:
- 1Identifique el consulado español responsable de su lugar de residencia legal y descargue su lista NLV vigente de 2026.
- 2Calcule el requisito financiero correcto para su familia y obtenga un seguro médico conforme.
- 3Solicite con antelación los antecedentes penales y documentos de estado civil, luego complete los procedimientos de apostilla o legalización y las traducciones oficiales al español cuando se exijan.
- 4Reserve cita consular con 3 o 4 meses de antelación cuando la disponibilidad sea limitada, presente la solicitud y pague las tasas aplicables.
- 5Responda con prontitud a cualquier solicitud de documentación adicional.
- 6Una vez aprobada, recoja el visado, entre en España dentro de su periodo de validez y solicite la TIE tras la llegada.
El orden importa porque algunos documentos tienen validez práctica limitada, mientras que apostillas, traducciones y certificados de antecedentes pueden tardar en obtenerse.
Dónde presentar la solicitud
La regla general es que los solicitantes presentan ante la oficina consular española del distrito consular en el que residen.
Según el país y la jurisdicción, la presentación física puede realizarse:
- •directamente en la embajada o consulado español;
- •a través de un proveedor externo autorizado de servicios de visado, a veces denominado Centro de Solicitud de Visados de España;
- •en otro puesto consular específicamente designado por las autoridades españolas.
Normalmente no puede elegir simplemente el consulado español con la cita más temprana.
El consulado puede exigir prueba de que reside legalmente dentro de su jurisdicción.
Esto es especialmente relevante para solicitantes muy móviles y personas que solicitan desde un país del que no son ciudadanos.
Por ejemplo, las solicitudes de visa no lucrativa de España para ciudadanos estadounidenses se tramitan según el lugar de residencia del solicitante dentro de Estados Unidos. Distintos consulados españoles cubren distintos estados y pueden publicar instrucciones documentales ligeramente diferentes.
Un ciudadano estadounidense residente en California no debe suponer, por tanto, que la lista o el procedimiento de presentación publicados para Nueva York, Chicago o Washington se aplican idénticamente a su caso.
El umbral financiero proviene de la ley nacional española, pero la aplicación documental es específica de cada consulado, y los solicitantes deben seguir el sistema de visados español y el método de presentación local establecido por su jurisdicción.
Documentos y traducciones
Una de las principales fuentes de problemas evitables es preparar toda la documentación exigida pero no en un formato que las autoridades españolas puedan utilizar.
Un certificado de matrimonio, antecedentes penales o nacimiento extranjero puede ser completamente auténtico en su país de emisión y, no obstante, inadmisible en un procedimiento migratorio español si falta la autenticación o traducción exigida.
Como regla general, los documentos públicos extranjeros pueden necesitar:
una Apostilla de La Haya, cuando resulte aplicable el Convenio de La Haya,
o
legalización mediante el procedimiento adecuado, cuando no resulte aplicable.
Los documentos extranjeros también deben traducirse al español o, cuando proceda, a la lengua cooficial aceptada para el procedimiento, generalmente mediante traductor jurado habilitado cuando se exija.
La apostilla o legalización autentica normalmente el documento público extranjero. La traducción lo hace utilizable para el procedimiento español. Son requisitos distintos.
Los solicitantes deben prestar también especial atención a:
Nombres: las grafías deben ser coherentes entre pasaporte, registros bancarios, documentos de estado civil y formularios.
Fechas: no presente certificados que hayan quedado demasiado antiguos según las normas del consulado.
Relaciones familiares: el certificado de nacimiento de un hijo o de matrimonio puede requerir el mismo proceso de apostilla y traducción que la verificación de antecedentes del solicitante.
Documentación financiera: asegúrese de que el titular de la cuenta, la entidad, los saldos y el historial relevante puedan identificarse.
Por último, asegúrese de que el formulario de solicitud de visado y el de visado nacional coinciden exactamente con toda esta documentación de apoyo.
Copias y originales: siga las normas exactas del consulado sobre qué debe presentarse como original, copia o copia certificada.
Para solicitantes que se desplazan entre varios países, la legalización documental es un ámbito en el que la preparación debe comenzar especialmente pronto.
Tramitación y aprobación
Existen varias fases procedimentales distintas, por lo que afirmaciones como "la NLV tarda un mes" pueden inducir a error.
Según la normativa vigente, una vez que la oficina de extranjería competente recibe la comunicación del consulado, dispone de un máximo de un mes para resolver la autorización de residencia subyacente.
Si esa fase no recibe respuesta en el plazo legal, la solicitud se considera denegada por silencio administrativo según el procedimiento NLV vigente.
Por separado, las normas generales del visado de residencia prevén que el consulado resuelva y expida el visado en un plazo máximo tras recibir una decisión favorable de residencia.
Estos plazos legales internos no deben interpretarse como un plazo garantizado de un mes de principio a fin desde el día en que comienza a preparar la solicitud.
El plazo global también puede verse afectado por:
- •disponibilidad de citas;
- •uso de un centro de visados externo;
- •solicitudes de documentos faltantes o adicionales;
- •entrevista personal;
- •verificación de documentos;
- •comprobaciones penales o de seguridad;
- •carga de trabajo de las autoridades competentes.
Los solicitantes deben evitar, por tanto, comprar viajes no reembolsables basándose únicamente en una fecha estimada de aprobación.
Una vez concedido el visado de residencia, la orientación vigente del Ministerio indica que el solicitante dispone de un mes desde la notificación para recogerlo personalmente. El solicitante recibe la notificación de aprobación, denegación o cualquier paso procedimental adicional por el canal consular utilizado. No recogerlo en ese plazo puede considerarse renuncia al visado concedido.
Tras la recogida, el solicitante debe entrar en España durante la validez del visado, que no puede superar tres meses. Los consulados españoles suelen expedir la NLV con un periodo de validez de entrada de 90 días.
La autorización inicial de residencia subyacente dura entonces un año desde la fecha de entrada en España.
Esa fecha importa. Marca el inicio de su estatus de residencia en España y determina la planificación posterior de la TIE y la renovación.
¿Cuánto cuesta la visa no lucrativa de España?
No existe una respuesta global única sobre el coste de la visa no lucrativa en España porque el total depende de la nacionalidad, el país de solicitud, la conversión de divisas, los proveedores externos, la autenticación documental, la traducción y el seguro.
Los solicitantes deben distinguir entre las tasas gubernamentales y el coste real de preparación.
Los costes relacionados con la administración pueden incluir:
| Coste | Qué esperar |
|---|---|
| Tasa del visado de residencia nacional | Varía según nacionalidad y jurisdicción consular |
| Tasa de autorización de residencia (Modelo 790-052) | Pagadera como parte del procedimiento de residencia |
| Tasa de servicio del centro de visados | Aplica en jurisdicciones con proveedor externo |
| Tasa de la TIE | Pagada tras la llegada por la tarjeta de residencia |
Los costes adicionales de preparación pueden incluir:
- •certificados de antecedentes penales;
- •apostillas o legalización;
- •traducciones juradas;
- •reconocimiento médico y certificado;
- •seguro médico privado;
- •fotografías de pasaporte;
- •desplazamiento al consulado o centro de visados;
- •asistencia profesional en inmigración, si se utiliza.
Para la autorización de residencia en sí, la tasa oficial del Modelo 790 Código 052, epígrafe 2.1.1 por una autorización inicial de residencia no lucrativa es actualmente de 10,94 € en la tarifa oficial española.
La tasa del visado es independiente.
Visa no lucrativa de España para ciudadanos estadounidenses: tasas 2026
Para ciudadanos estadounidenses que soliciten en Estados Unidos, las tarifas consulares oficiales españolas de 2026 indican una tasa consular de visado de 140 $.
La tasa correspondiente de autorización inicial de residencia la publican los consulados españoles en EE. UU. en moneda local y ronda actualmente los 13 $.
Así, los cargos gubernamentales básicos para un solicitante estadounidense son aproximadamente:
140 $ de tasa de visado + 13 $ de tasa de residencia = 153 $
Este total básico de tasa de solicitud de visado es independiente de la tasa de autorización de residencia y de cualquier cargo de servicio externo, antes del seguro, certificados del FBI, apostillas, traducciones, documentación médica y demás costes de preparación.
Los solicitantes deben verificar el importe con su propio consulado inmediatamente antes de solicitar, porque las tasas consulares pueden ajustarse según los tipos de cambio.
La nacionalidad también importa.
España aplica reciprocidad a determinadas nacionalidades, lo que puede hacer la tasa del visado sustancialmente superior a la tarifa estándar. Por ejemplo, las tarifas consulares oficiales en Estados Unidos publican actualmente distintas tasas para ciudadanos estadounidenses, canadienses y australianos.
Por eso un artículo genérico que afirme que la visa no lucrativa de España cuesta una cantidad fija en todo el mundo no es fiable.
El gasto real más importante suele no ser la tasa gubernamental de residencia en sí. El seguro médico, las traducciones, la autenticación y los gastos de reubicación pueden representar una parte considerablemente mayor del presupuesto total.
¿Se puede trabajar con una visa no lucrativa?
No.
Esta es una de las reglas más claras de la visa no lucrativa española.
La normativa migratoria vigente define la residencia temporal no lucrativa como residencia en España sin desarrollar actividad laboral ni profesional.
El solicitante debe demostrar también que puede mantenerse sin necesidad de dicha actividad.
Eso significa que la NLV no debe plantearse como una alternativa barata a un visado de trabajo o a la visa de nómada digital.
Recibir dinero no está prohibido en sí. Una pensión, un rendimiento de inversión o un pago de alquiler, por ejemplo, difiere fundamentalmente de ganar dinero a cambio de un trabajo que se realiza activamente desde España.
La pregunta importante es:
¿Percibir este dinero exige continuar desarrollando actividad laboral o profesional mientras vive en España?
Si la respuesta es sí, la NLV no suele ser la vía correcta.
Teletrabajo y la NLV
El teletrabajo es uno de los ámbitos en los que los solicitantes encuentran la información más desactualizada en internet.
Artículos antiguos sugieren a veces que el teletrabajo era admisible siempre que el empleador y los clientes estuvieran fuera de España.
Esa no es una interpretación segura para una solicitud de 2026.
La orientación consular española indica ahora expresamente que trabajar en remoto es contrario a la naturaleza de la visa no lucrativa y orienta a los teletrabajadores hacia la vía de nómada digital.
Por tanto, la NLV no es adecuada para quien planee trasladarse a España y continuar:
- •trabajando a tiempo completo para un empleador estadounidense;
- •trabajando en línea para una empresa británica, canadiense o australiana;
- •ejerciendo como autónomo para clientes extranjeros;
- •dirigiendo una consultoría activa;
- •prestando servicios profesionales desde un portátil;
- •gestionando un negocio activo como ocupación profesional.
Esto sigue siendo así aunque todos los clientes estén en el extranjero y todos los pagos entren en una cuenta bancaria extranjera.
La ubicación geográfica del cliente no transforma la actividad profesional activa en recursos financieros pasivos, ni siquiera para nacionales no comunitarios que solicitan residencia sin autorización de trabajo.
También existe una distinción importante entre ser titular de una empresa o inversiones y trabajar en el negocio.
Un solicitante puede tener activos financieros. Pero cuando su prueba financiera implica titularidad empresarial, las autoridades pueden examinar si se abstendrá genuinamente de desarrollar actividad profesional en la empresa durante su residencia NLV.
Los solicitantes deben evitar, por tanto, intentar reetiquetar salarios activos, ingresos de autónomo o de negocio como "ingresos pasivos" meramente con fines migratorios.
Cuándo la visa de nómada digital es más adecuada
La visa de nómada digital de España existe específicamente para nacionales de terceros países elegibles que desean vivir en España mientras trabajan en remoto mediante tecnología de telecomunicaciones para empresas fuera de España.
Eso la hace fundamentalmente distinta de la NLV.
| Visa no lucrativa de España | Visa de nómada digital de España |
|---|---|
| Diseñada para residir sin trabajar | Diseñada para el teletrabajo internacional |
| Actividad laboral/profesional activa no permitida | La actividad profesional en remoto es el objeto de la vía |
| Los ahorros o recursos no derivados del trabajo pueden respaldar la elegibilidad | El solicitante suele basarse en ingresos profesionales activos |
| Especialmente adecuada para jubilados y personas con independencia económica | Especialmente adecuada para empleados y profesionales remotos elegibles |
| Residencia NLV inicial: 1 año | En el régimen de teletrabajo aplican otras duraciones de visado/residencia |
Para un empleado bajo las normas de teletrabajo internacional, la actividad profesional se realiza para empresas ubicadas fuera de España.
Los profesionales autónomos elegibles tienen reglas algo más amplias: la ley española permite a un teletrabajador profesional realizar trabajo para una empresa en España siempre que la actividad española no supere el 20 % de su actividad profesional total.
También existen requisitos de cualificación, historial laboral, historial empresarial, financieros y de Seguridad Social distintos de los de la NLV.
La decisión entre ambas debería comenzar con una pregunta:
¿Continuará trabajando activamente tras mudarse a España?
Si la respuesta es sí, explore la visa de nómada digital u otra vía de residencia con autorización de trabajo en España.
Si la respuesta es no, y puede mantenerse de forma independiente, la visa no lucrativa de España puede ser la opción de residencia más adecuada.
¿Por qué se deniegan las visas no lucrativas?
No existe un porcentaje único y fiable que represente la tasa de denegación de la visa no lucrativa de España en todos los consulados españoles, y los solicitantes deben desconfiar de sitios que afirman una tasa universal de aprobación o denegación sin datos oficiales.
Puede producirse una denegación cuando el solicitante no acredita uno o más requisitos legales del visado o de la residencia.
Las normas vigentes exigen que las autoridades indiquen los motivos y la base legal de la denegación y señalen la vía de recurso y el plazo disponibles.
En términos prácticos, muchos problemas evitables caen en dos categorías:prueba financiera y seguro/documentación.
Problemas con la prueba financiera
Un solicitante puede tener un patrimonio considerable y, no obstante, presentar un expediente financiero poco claro.
Los problemas potenciales incluyen:
Recursos insuficientes. El solicitante no alcanza el 400 % del IPREM exigido para sí mismo más el 100 % por cada familiar a cargo.
Los recursos no se acreditan para todo el periodo relevante. El requisito se refiere al periodo de residencia, no simplemente a los gastos de un mes.
La titularidad no está clara. Los extractos no identifican claramente al solicitante ni su capacidad de acceder a los fondos. Unos extractos bancarios mal presentados pueden debilitar un caso financiero por lo demás suficiente.
La información de cuentas extranjeras está incompleta. La normativa vigente aborda específicamente la identificación de entidades y cuentas financieras extranjeras, los saldos a fin de año anterior y los saldos medios anuales.
El solicitante depende de continuar empleado. Una persona puede mostrar un salario elevado pero debilitar simultáneamente su caso NLV si ese salario solo puede continuar mediante trabajo activo desde España.
Se confunden activos empresariales y recursos personales. El dinero de una empresa no es automáticamente dinero personal disponible del solicitante.
Las finanzas familiares no cubren a todos los solicitantes. El umbral financiero aumenta por cada familiar a cargo.
La prueba es internamente incoherente. Por ejemplo, la fuente declarada de patrimonio no coincide con documentos bancarios u otro material presentado con la solicitud.
No existe una regla que exija mantener un misterioso porcentaje "por encima del mínimo". Las cantidades legales son mínimos.
No obstante, desde la perspectiva de la preparación documental, un solicitante cuyas finanzas son fáciles de verificar y cómodamente sostenibles presenta un caso más claro que quien depende de un saldo límite y pruebas ambiguas.
El objetivo no es inflar artificialmente el saldo bancario. Es aportar prueba creíble de independencia económica genuina.
Problemas de seguro y documentación
Un segundo grupo de riesgos de denegación surge incluso cuando el solicitante cumple fácilmente el umbral financiero.
Los ejemplos incluyen:
Seguro médico no conforme. Una póliza de viaje, franquicia, copago, cobertura restringida o aseguradora inadecuada puede incumplir los requisitos del consulado.
Falta de apostilla o legalización. Un documento público extranjero válido puede seguir siendo inutilizable en España si no se ha autenticado correctamente.
Falta de traducción oficial al español.
Documentación incorrecta de antecedentes penales. Esto puede ser especialmente relevante para solicitantes que vivieron en varios países durante los cinco años anteriores.
Redacción incorrecta del certificado médico.
Documentación de apoyo caducada u obsoleta.
Validez del pasaporte por debajo del estándar exigido.
Solicitar ante un consulado no competente para el lugar de residencia del solicitante.
Incumplimiento en acreditar la relación familiar declarada.
Incluir a un familiar que no califica según la definición actual de familia de la NLV.
Prueba contradictoria sobre el trabajo. Por ejemplo, un solicitante declara que no trabajará pero aporta documentación que muestra un empleo remoto a tiempo completo que continuará tras la mudanza.
Una decisión de denegación de la visa no lucrativa en España debe leerse con atención antes de decidir qué hacer a continuación.
La orientación consular española prevé generalmente un recurso de reconsideración administrativa en el plazo de un mes desde la notificación de denegación. La propia notificación de denegación debe identificar los recursos y plazos aplicables.
Que proceda un recurso o una nueva solicitud depende del motivo concreto de la denegación. Una omisión documental factual presenta una situación muy distinta de un desacuerdo sobre la elegibilidad sustantiva del solicitante.
Renovación de la visa no lucrativa y residencia fiscal española
Planificación fiscal antes de mudarse
Ciudadanos estadounidenses
La autorización inicial de la NLV dura un año.
Una renovación ordinaria es entonces válida por dos años, salvo que el solicitante tenga derecho a otro estatus de residencia, como la residencia de larga duración. Tras cinco años de residencia legal continuada, los titulares pueden solicitar normalmente la residencia permanente.
Según las normas de 2026, una renovación de NLV debe presentarse normalmente durante los dos meses anteriores al vencimiento de la autorización vigente.
También puede presentarse una solicitud tardía durante los tres meses posteriores al vencimiento, pero ello puede dar lugar a un procedimiento sancionador, por lo que no debe tratarse como la ventana normal de presentación.
Una solicitud de renovación presentada a tiempo prorroga la validez de la autorización existente hasta que se resuelva el procedimiento.
Los requisitos vigentes de renovación incluyen:
- •seguir disponiendo de recursos financieros suficientes para usted y los familiares a cargo;
- •mantener un seguro médico conforme;
- •tener escolarizados a los hijos en edad escolar, cuando proceda;
- •pagar la tasa aplicable;
- •cumplir el requisito de residencia;
- •seguir satisfaciendo las condiciones legales pertinentes.
El nuevo requisito de 183 días para la renovación
Uno de los cambios más importantes al comparar las guías antiguas de la NLV con las normas de 2026 es que la renovación exige ahora expresamente que el solicitante haya residido de forma real y efectiva en España más de 183 días durante el año natural.
Esto hace que la NLV sea sustancialmente menos adecuada para quienes desean un permiso de residencia español mientras pasan la mayor parte del año en otro lugar.
La visa no lucrativa debe concebirse ahora como una vía de residencia genuina en España, no como una tarjeta que se conserva mientras se vive principalmente en otro país.
¿Cuánto dinero se necesita para renovar la NLV?
El requisito financiero debe cubrir el periodo para el que se renueva la autorización, de modo que debe acreditar medios suficientes para todo el periodo de renovación.
Como la renovación estándar es de dos años, eso implica acreditar recursos para 24 meses. Para el solicitante principal, equivale a probar el 800 % del IPREM anual en la renovación.
Usando el IPREM de 2026 de 600 € únicamente como base de cálculo:
Solicitante principal:
2.400 € × 24 =57.600 €
Cada familiar a cargo:
600 € × 24 =14.400 €
Por ejemplo:
| Hogar en renovación | Importe a 24 meses con IPREM de 600 € |
|---|---|
| Solicitante principal | 57.600 € |
| Principal + 1 dependiente | 72.000 € |
| Principal + 2 dependientes | 86.400 € |
| Principal + 3 dependientes | 100.800 € |
No obstante, no asuma que estas serán necesariamente las cifras cuando le corresponda renovar.
La normativa vincula expresamente el umbral al IPREM aplicable en el momento de la solicitud de renovación. Si el IPREM cambia en un año futuro, el importe exigido cambia con él.
Impuestos de la visa no lucrativa de España
La residencia migratoria y la residencia fiscal son conceptos jurídicos distintos.
Obtener una NLV no responde por sí sola automáticamente a todas las cuestiones de residencia fiscal.
Sin embargo, España considera generalmente residente fiscal a quien, entre otros criterios, permanece más de 183 días en territorio español durante el año natural. España también puede considerar residente fiscal a quien tenga en España su principal base o centro de actividades o intereses económicos, y pueden aplicarse ciertas presunciones por residencia familiar.
Esto crea una superposición importante:
Las normas migratorias exigen ahora más de 183 días de residencia real y efectiva en España en el año natural para la renovación de la NLV, mientras que la ley fiscal española también utiliza un criterio de más de 183 días en el año natural para la residencia fiscal.
Como resultado, un titular de NLV que cumpla el requisito de presencia para la renovación deberá considerar normalmente también el marco de residencia fiscal española, con arreglo a los hechos concretos y cualquier convenio fiscal aplicable.
Los residentes fiscales en España están generalmente sujetos al IRPF sobre rentas mundiales, con arreglo a las reglas de imputación y alivio de doble imposición de los convenios aplicables. Un titular de NLV que se convierta en residente fiscal en España también puede tener que pagar impuestos allí sobre rentas mundiales, con arreglo al alivio convencional y a la categoría concreta de renta.
Eso puede afectar potencialmente a:
- •pensiones extranjeras;
- •dividendos;
- •intereses;
- •plusvalías de inversiones;
- •rentas de alquiler extranjeras;
- •otras rentas de fuente extranjera.
No significa que todo tipo de renta extranjera se grave exactamente igual. Las reglas sobre pensiones, por ejemplo, pueden variar según la naturaleza de la pensión y el convenio de doble imposición aplicable.
Por este motivo, la etiqueta informal de la NLV como "visa de ingresos pasivos" no significa que los ingresos pasivos estén exentos de impuestos en España.
Este es uno de los puntos financieros más importantes que conviene evaluar antes de mudarse, y no después de convertirse en residente fiscal español.
Según sus activos y circunstancias, también puede ser necesario revisar obligaciones separadas de declaración de bienes en el extranjero en España.
Impuestos de la visa no lucrativa para ciudadanos estadounidenses
La planificación fiscal merece especial atención para ciudadanos estadounidenses que se trasladan a España.
La ciudadanía estadounidense suele mantener obligaciones de declaración fiscal federal en EE. UU. incluso cuando el ciudadano vive en el extranjero, y los contribuyentes estadounidenses están generalmente sujetos a declaración en EE. UU. sobre rentas mundiales, con arreglo a créditos, exclusiones y reglas convencionales disponibles.
Al mismo tiempo, un ciudadano estadounidense que se convierta en residente fiscal español también puede quedar sujeto a tributación española sobre rentas mundiales.
El convenio fiscal España-EE. UU. y los mecanismos nacionales de crédito fiscal extranjero son, por tanto, importantes, pero no significan que un titular estadounidense de NLV pueda simplemente elegir en qué de los dos países declarar.
Quien se traslade a España con inversiones considerables, cuentas de jubilación, pensiones, empresas, fideicomisos, inmuebles en alquiler o activos financieros complejos debería revisar idealmente las consecuencias fiscales transfronterizas antes de establecer residencia fiscal en España.
La planificación migratoria responde a si puede residir legalmente en España. La planificación fiscal responde a qué ocurre financieramente una vez allí. No deben tratarse como el mismo análisis.
Qué hacer tras llegar a España
La aprobación del visado no es el final del proceso de reubicación.
Tras entrar en España, los pasos prácticos más importantes incluyen obtener su TIE, inscribirse en el Padrón Municipal, gestionar la banca local cuando resulte útil y asegurar una vivienda adecuada.
La autorización inicial de residencia comienza en su fecha de entrada en España y dura un año.
TIE
La Tarjeta de Identidad de Extranjero (TIE) es la tarjeta física que acredita su estatus de residencia legal en España.
Como la autorización de residencia no lucrativa dura más de seis meses, debe solicitar su tarjeta de identidad de extranjero personalmente.
Para un titular de NLV, la solicitud debe realizarse en el plazo de un mes tras entrar en España, es decir, en los 30 días siguientes a la llegada.
El proceso implica normalmente una cita, habitualmente en la oficina de extranjería o comisaría según el procedimiento local, e incluye toma de huellas. En algunas zonas, los solicitantes también tramitan la etapa de la tarjeta de residencia en la oficina de extranjería tras la llegada.
Según el procedimiento y la oficina local, los solicitantes deben prever documentación como:
- •pasaporte;
- •visado;
- •prueba de entrada, cuando se exija;
- •formulario de solicitud de TIE;
- •fotografía tamaño pasaporte que cumpla las especificaciones;
- •prueba de pago de la tasa de TIE aplicable;
- •otra documentación solicitada para la expedición concreta.
Su TIE y su NIE (Número de Identidad de Extranjero) no son lo mismo.
El NIE es su número único de identificación de extranjero.
La TIE es la tarjeta física que documenta su estatus migratorio.
Un NIE aislado no otorga a un nacional no comunitario el derecho a residir en España y no sustituye la visa no lucrativa ni la TIE.
Cuando se necesita un NIE por separado antes de la reubicación para una operación concreta en España, el servicio NIE Express de Hiliv puede ayudar a obtenerlo a distancia. Para un solicitante de NLV, no obstante, conviene evaluar si una solicitud separada de NIE es útil según la fase del proceso migratorio, y no encargarla automáticamente como requisito extra del visado.
Padrón
El Padrón Municipal de Habitantes es el registro municipal de población de España.
La normativa de administración local española exige que las personas que viven en España se inscriban en el municipio donde residan habitualmente. Quien viva en varios municipios debe inscribirse en aquel en el que pase más tiempo durante el año.
La inscripción en el Padrón es independiente de la residencia migratoria.
Estar empadronado no convierte, por sí solo, a alguien en residente legal a efectos de extranjería. Para un titular de NLV, no obstante, registra su domicilio municipal y resulta relevante para muchos trámites administrativos prácticos.
Los documentos exactos varían según el municipio porque la inscripción la gestiona el Ayuntamiento local.
Suelen girar en torno a dos preguntas:
¿Quién es usted?
y
¿Cuál es su derecho a vivir en el domicilio que inscribe?
Según el ayuntamiento y el régimen de vivienda, eso puede implicar documentos de identidad, un contrato de alquiler, documentación de propiedad o una autorización relativa a la vivienda.
Hiliv ofrece asistencia para la inscripción en el Padrón a residentes internacionales que necesitan ayuda con el procedimiento local y los requisitos específicos de cada municipio.
Cuenta bancaria
Una cuenta bancaria española no es un requisito legal para obtener la visa no lucrativa.
Puede, no obstante, facilitar sustancialmente la vida cotidiana en España.
Una cuenta española suele ser útil para:
- •pagar el alquiler;
- •domiciliar luz y suministros;
- •contratos de internet y móvil;
- •pagos de seguros;
- •suscripciones;
- •transferencias locales;
- •impuestos y pagos administrativos.
Los bancos españoles deben realizar controles de identidad y de prevención del blanqueo de capitales, por lo que la documentación de apertura puede depender de si ya es residente, de los documentos de identificación que tenga y de los requisitos de cumplimiento del propio banco.
El Banco de España indica que a los residentes extranjeros no comunitarios puede pedírseles la TIE, mientras que a los no residentes puede pedírseles acreditar su condición de no residentes.
Por eso la experiencia práctica de abrir una cuenta antes de disponer de documentación de residencia puede diferir de abrirla una vez disponible la TIE.
Hiliv ofrece asistencia para abrir una cuenta bancaria en España, incluidas opciones relevantes para quienes gestionan al mismo tiempo la residencia y la banca local.
Vivienda
La vivienda afecta tanto al proceso migratorio como a la vida tras la llegada, pero no deben confundirse ambas cuestiones.
En la fase del visado, la prueba de alojamiento depende de la lista del consulado competente. No existe una norma nacional que obligue a todo solicitante a firmar automáticamente un contrato de alquiler de un año en España antes de la aprobación del visado.
Tras la reubicación, no obstante, una dirección estable se vuelve mucho más importante en la práctica.
Puede afectar a:
- •la inscripción en el Padrón;
- •la correspondencia de las administraciones;
- •la gestión local relacionada con la TIE;
- •la banca;
- •los suministros;
- •los seguros;
- •la escolarización y otros servicios municipales.
Para quienes gestionan el alojamiento a distancia, lo más prudente es no comprometer sumas elevadas solo para hacer parecer más sólida la solicitud de visado, salvo que el consulado exija realmente esa prueba.
Una vez confirmada la mudanza, el servicio de búsqueda de vivienda en España de Hiliv puede ayudar a encontrar un alojamiento adecuado y a gestionar el proceso de alquiler desde el extranjero.
En definitiva, la visa no lucrativa de España 2026 es, conceptualmente, una de las vías de residencia más sencillas de España: debe disponer de dinero suficiente para vivir en España, de un seguro médico adecuado y de un historial personal conforme, y debe tener la intención genuina de residir sin trabajar.
Pero sencillo no significa automático.
Las solicitudes más sólidas alinean cuatro elementos:
Su vía migratoria encaja con su estilo de vida real. No planea teletrabajar con un visado que prohíbe la actividad profesional.
Sus finanzas son claras. Cumple el requisito del 400 % del IPREM más el 100 % adicional por cada familiar a cargo y puede acreditar la disponibilidad real de esos recursos.
Su documentación cumple las normas de su consulado. Antecedentes penales, apostillas, traducciones, certificados médicos y seguro se preparan en la forma exigida.
Su plan a largo plazo tiene sentido. Entiende que la renovación exige una residencia genuina de más de 183 días durante el año natural y que ello tiene implicaciones importantes para la residencia fiscal española; tras cinco años de residencia legal, los titulares pueden solicitar normalmente la residencia permanente.
Para 2026, eso supone un mínimo de 28.800 € para un solicitante, más 7.200 € por cada familiar a cargo para el primer año.
Para jubilados y personas con independencia económica que realmente quieren hacer de España su hogar sin trabajar, la NLV sigue siendo una vía muy relevante.
Para quienes planean conservar su empleo, seguir como autónomos o ejercer profesionalmente desde España, conviene considerar en su lugar la visa de nómada digital u otra categoría de residencia con autorización de trabajo.
Preguntas frecuentes: visa no lucrativa de España 2026
¿Qué es la visa no lucrativa de España en 2026?
La visa no lucrativa de España es un visado de residencia para nacionales no comunitarios que desean vivir en España sin desarrollar actividad laboral ni profesional. La autorización inicial dura un año y, si se cumplen los requisitos, puede renovarse normalmente por dos años.
¿Cuánto dinero necesito para la visa no lucrativa de España en 2026?
El solicitante principal debe acreditar recursos equivalentes al 400 % del IPREM: 2.400 € al mes o 28.800 € para el periodo inicial de 12 meses. Cada familiar a cargo añade el 100 % del IPREM: 600 € al mes o 7.200 € para el primer año.
¿Puedo trabajar en remoto con una visa no lucrativa de España?
No. La orientación consular española considera incompatible el teletrabajo con la visa no lucrativa. Si planea seguir trabajando desde España, la visa de nómada digital u otra vía de residencia con autorización de trabajo suele ser más adecuada.
¿Necesito ingresos pasivos exclusivamente o pueden valer los ahorros?
Los ahorros pueden ser válidos. La normativa española permite acreditar recursos económicos suficientes para el periodo de residencia o una fuente periódica de ingresos. Pensiones, inversiones, rentas de alquiler y ahorros documentados pueden ser admisibles si se acreditan correctamente.
¿Qué seguro médico se exige para la visa no lucrativa?
Los solicitantes necesitan seguro médico público o privado con una aseguradora autorizada para operar en España. Muchos consulados exigen cobertura integral sin copagos, franquicias ni límites globales incompatibles con los requisitos del visado de residencia.
¿Qué antecedentes penales debo aportar?
Los solicitantes deben aportar certificados de antecedentes penales de los países en los que hayan residido durante los cinco años anteriores, no solo del país de nacionalidad. Los documentos extranjeros suelen requerir apostilla o legalización y traducción oficial al español.
¿Dónde se solicita la visa no lucrativa de España?
Se solicita ante el consulado español competente del distrito consular en el que resida legalmente. Normalmente no puede elegir otro consulado simplemente porque tenga citas más tempranas.
¿Cuánto tarda la tramitación de la visa no lucrativa?
Existen plazos legales internos, pero los plazos globales varían mucho. La disponibilidad de citas, la verificación documental, las entrevistas y la carga de trabajo consular pueden alargar el proceso mucho más allá de un mes desde la primera presentación.
¿Cuánto cuesta la visa no lucrativa de España?
Las tasas oficiales dependen de la nacionalidad y la jurisdicción. Para ciudadanos estadounidenses que soliciten en Estados Unidos en 2026, los aranceles oficiales suelen indicar unos 140 $ de tasa consular y unos 13 $ de tasa inicial de residencia, además del seguro, traducciones, apostillas y otros costes de preparación.
¿Pueden incluirse los padres en una solicitud de visa no lucrativa?
Según el artículo 61.3 de la normativa vigente de residencia no lucrativa, los padres ascendientes no son familiares a cargo en esta vía. La situación migratoria de un padre dependiente debe evaluarse por separado.
¿Qué es el requisito de 183 días para la renovación?
La renovación exige ahora que el solicitante haya residido de forma real y efectiva en España más de 183 días durante el año natural. La visa no lucrativa está, por tanto, orientada a una residencia genuina en España, no a conservar una tarjeta mientras se vive principalmente en otro país.
¿Cuánto dinero se necesita para renovar la visa no lucrativa?
Como la renovación ordinaria es de dos años, el solicitante principal debe acreditar normalmente el 800 % del IPREM anual en el momento de la renovación. Con el IPREM de 2026 de 600 € como base, eso supone 57.600 € para el solicitante principal, más 14.400 € por cada familiar a cargo durante 24 meses.
¿Me convertiré en residente fiscal español con una visa no lucrativa?
La residencia migratoria y la residencia fiscal son conceptos distintos, pero un titular de visa no lucrativa que cumpla el requisito de presencia para la renovación deberá considerar normalmente también la residencia fiscal española, especialmente si permanece en España más de 183 días en un año natural.
¿Qué debo hacer tras llegar a España con una visa no lucrativa?
Tras la entrada, solicite su TIE en el plazo de un mes, inscríbase en el Padrón municipal, abra una cuenta bancaria local si resulta útil y asegure una vivienda adecuada. La autorización inicial de residencia comienza en la fecha de entrada y dura un año.
¿Cuál es la diferencia entre la visa no lucrativa y la visa de nómada digital?
La visa no lucrativa es para residir sin trabajar. La visa de nómada digital es para trabajadores internacionales en remoto que cumplan los requisitos. Los ahorros o recursos no derivados del trabajo pueden respaldar la elegibilidad para la visa no lucrativa, mientras que la vía de nómada digital se basa normalmente en ingresos profesionales activos.