Visa nómada digital España 2026: requisitos para teletrabajadores y autónomos
Visa nómada digital España 2026: consulte los requisitos de ingresos, normas W-2, límites con clientes españoles, impuestos, documentación y cómo solicitarla desde España o desde el extranjero.
International Mobility Expert
Actualización de ingresos 2026
Visa nómada digital España 2026: requisitos para teletrabajadores y autónomos
La visa nómada digital de España ofrece a empleados remotos, autónomos y profesionales independientes no comunitarios elegibles una vía legal para residir en España mientras trabajan principalmente para empresas situadas fuera del país. Oficialmente, España denomina esta figura el visado y la autorización de residencia para teletrabajo de carácter internacional (visado/autorización de residencia para teletrabajo de carácter internacional). El régimen fue creado por la Ley de Startups y se rige principalmente por la Ley 14/2013.
En 2026, uno de los cambios más relevantes para los solicitantes es financiero: el salario mínimo interprofesional español ha subido a 17.094 € brutos al año, lo que eleva el umbral de ingresos mínimos del solicitante principal nómada digital a 34.188 € brutos al año.
Esta guía explica los requisitos de la visa nómada digital en España para empleados y autónomos, el umbral de ingresos de 2026, las normas sobre clientes españoles, las cuestiones específicas de los empleados W-2 de EE. UU., la Seguridad Social, los impuestos, las vías de solicitud y los trámites administrativos que completar tras la aprobación.
2026 en resumen: el solicitante principal debe acreditar, por lo general, recursos económicos equivalentes al 200 % del SMI español, haber trabajado con el empleador o cliente extranjero correspondiente durante al menos tres meses, demostrar que la empresa extranjera lleva operando al menos un año y probar que el trabajo puede realizarse genuinamente en remoto. Los empleados solo pueden trabajar para empresas extranjeras con esta autorización, mientras que los profesionales independientes pueden desarrollar actividad profesional limitada para empresas españolas.
Reubicarse por esta vía implica más que el expediente del visado. Hiliv ayuda a residentes internacionales con los pasos prácticos antes y después de la aprobación, incluida la asistencia con el NIE, la Seguridad Social y obtención del NUSS, la inscripción en el Padrón y orientación a través de la lista de verificación para instalarse en España.
Need help obtaining your green NIE in Spain?
Our team of experts helps you obtain your green NIE (resident) quickly and efficiently.
More than 800 green NIEs obtained
¿Qué es la visa nómada digital de España?
¿Existe la visa nómada digital en España? Sí. España dispone de una vía migratoria específica para trabajadores remotos internacionales desde que la Ley de Startups introdujo la categoría de teletrabajo internacional en la Ley 14/2013.
Lo que habitualmente se conoce como visa nómada digital española, visado de teletrabajo en España, visado para trabajadores remotos en España o visado de trabajo remoto en España son en realidad dos vías migratorias estrechamente vinculadas:
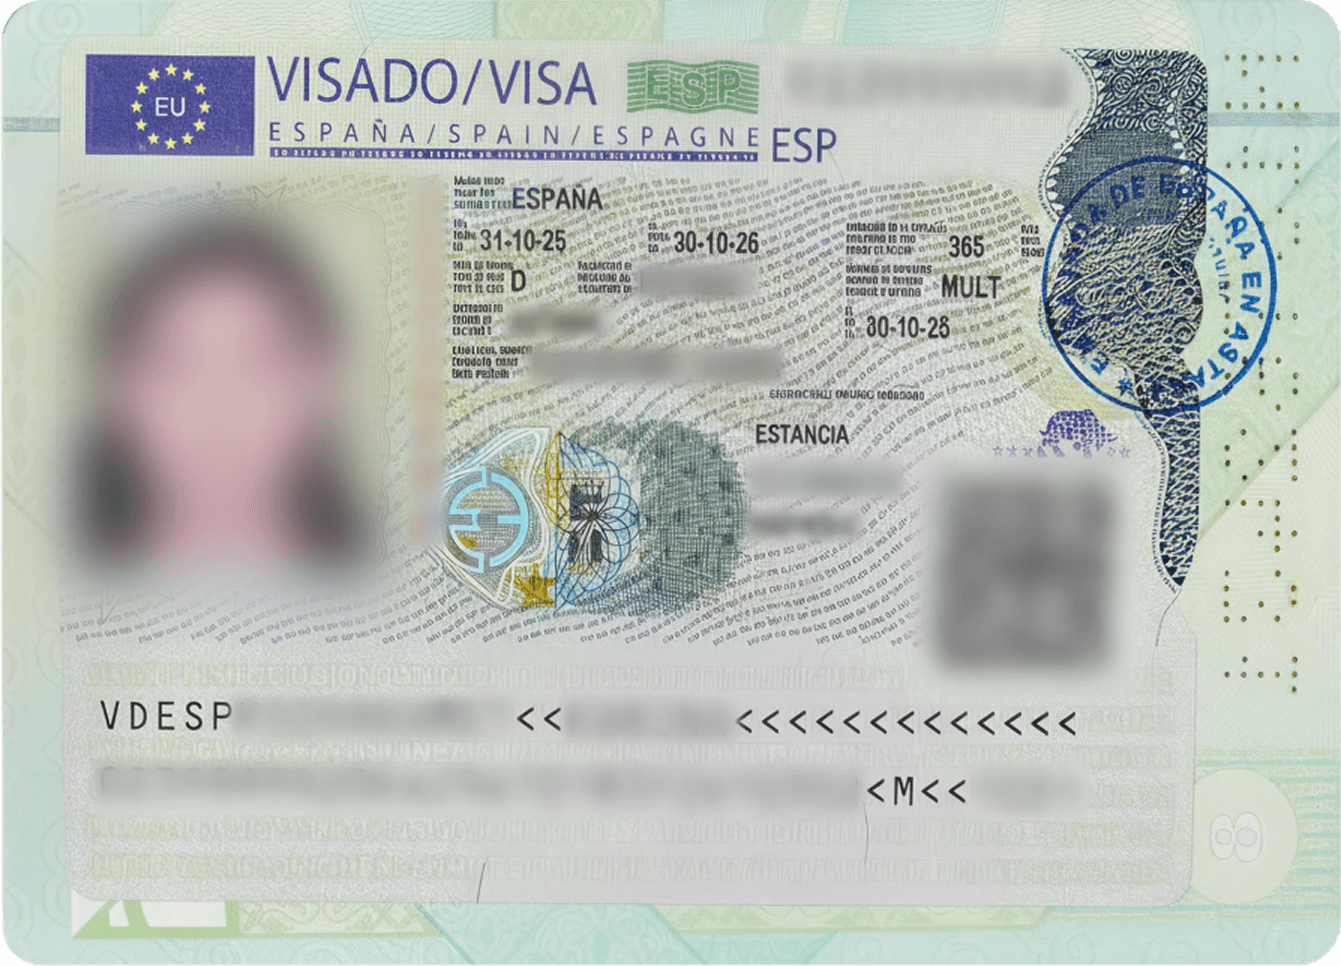
El visado por sí solo basta para residir en España y desarrollar el teletrabajo autorizado durante su vigencia. Quien desee permanecer tras el visado puede solicitar la autorización de residencia durante los 60 días naturales anteriores a su caducidad, siempre que sigan cumpliéndose las condiciones. La autorización de residencia puede renovarse posteriormente por periodos de dos años.
Esta distinción es importante. Algunos artículos sobre "visas nómadas digitales en España" describen el visado como un permiso de tres años. Técnicamente, no es correcto: el visado consular puede concederse por hasta un año, mientras que la autorización de residencia solicitada desde España puede otorgarse por hasta tres años.
Visado frente a autorización de residencia
La vía está pensada para nacionales de terceros países cuyo empleo o actividad profesional pueda realizarse en remoto mediante sistemas informáticos, de telecomunicaciones o similares. Los ciudadanos de la UE y quienes ostenten derechos de residencia derivados del derecho de libre circulación no utilizan esta categoría migratoria.
El trabajo debe ser genuinamente remoto. La autoridad migratoria española puede examinar las funciones del solicitante, la estructura y actividad del empleador, y si el puesto exige supervisión presencial, trabajo de producción, visitas comerciales presenciales u otras funciones incompatibles con el teletrabajo pleno.
Para obtener la información más fiable, quienes busquen la web oficial de la visa nómada digital en España deben priorizar la página oficial de la UGE del Ministerio de Inclusión para teletrabajadores internacionales, el Ministerio de Asuntos Exteriores de España y el consulado español competente según su lugar de residencia. La página de la UGE es especialmente relevante para solicitudes de residencia presentadas desde España. Los procedimientos consulares detallados pueden variar según la jurisdicción.
¿Quién puede solicitarla?
Las reglas básicas de elegibilidad son similares para empleados y profesionales autónomos, pero existe una distinción jurídica crítica entre ambos.
En ambos casos, el solicitante debe ser un profesional cualificado y acreditar una titulación universitaria o profesional válida, como un título universitario o un certificado profesional, o al menos tres años de experiencia profesional relevante para el puesto. La ley española se refiere a graduados o posgraduados de universidades reconocidas, centros de formación profesional y escuelas de negocios reconocidas, admitiendo expresamente la alternativa de tres años de experiencia.
La empresa o grupo extranjero con el que trabaja el solicitante debe acreditar, además, actividad real y continuada durante al menos un año, y el solicitante debe haber mantenido la relación laboral o profesional correspondiente durante al menos los tres meses inmediatamente anteriores a la solicitud.
Otros requisitos habituales incluyen situación migratoria regular al solicitar desde España, recursos económicos suficientes, cumplimiento de las normas de Seguridad Social, seguro médico público o privado comparable al sistema sanitario público español, y la documentación de antecedentes penales exigida, incluido el certificado de antecedentes penales. Las instrucciones oficiales vigentes exigen certificados de antecedentes penales de los países donde el solicitante haya residido durante los dos años anteriores, junto con una declaración relativa a los cinco años previos. Los documentos públicos extranjeros pueden requerir legalización o apostilla y, cuando proceda, traducción oficial al español.
Empleados remotos
Los empleados cumplen los requisitos cuando mantienen una relación laboral real con una empresa constituida fuera de España.
Como mínimo, el solicitante debe demostrar que:
- •el empleador extranjero ha operado de forma real durante al menos un año;
- •la relación laboral existe desde al menos tres meses antes de solicitar;
- •el empleador autoriza expresamente al trabajador a teletrabajar desde España;
- •el puesto puede desempeñarse íntegramente mediante medios tecnológicos remotos; y
- •el solicitante cumple el requisito de titulación o de tres años de experiencia.
La carta de autorización del empleador es más importante que una declaración genérica de "teletrabajo permitido". La orientación documental actual de la UGE solicita información sobre el puesto del empleado, sus funciones principales, la confirmación de que el trabajo puede realizarse telemáticamente, la remuneración expresada en euros y las condiciones del teletrabajo.
Aplica una restricción importante: un empleado titular de esta autorización solo puede trabajar para empresas situadas fuera de España. La visa nómada digital no autoriza a ese empleado a firmar un segundo contrato de trabajo con una empresa española.
Autónomos y profesionales independientes
Los autónomos, contratistas y otros profesionales independientes también pueden obtener la visa nómada digital en España, siempre que sus relaciones profesionales cumplan la normativa.
Un autónomo debe acreditar, por lo general, una relación comercial o profesional con una o más empresas fuera de España durante al menos los tres meses anteriores y aportar documentación que establezca las condiciones en las que ese trabajo continuará en remoto.
A diferencia de los empleados, los profesionales independientes pueden realizar cierta actividad para empresas constituidas en España. No obstante, la parte española está limitada, como se explica más abajo.
Los autónomos deben prestar especial atención a la Seguridad Social española. La orientación actual de la UGE trata al nómada digital autónomo cualificado como trabajador por cuenta propia a efectos de la Seguridad Social y exige la inscripción en la RETA, el Régimen Especial de Trabajadores Autónomos de España.
Familiares
Requisitos de ingresos de la visa nómada digital
Los requisitos de ingresos de la visa nómada digital en España están vinculados al Salario Mínimo Interprofesional o SMI español, y el requisito de ingresos mínimos se calcula en función del salario mínimo nacional español, no de una cifra fija permanente en la normativa del visado.
El solicitante principal debe acreditar recursos equivalentes al 200 % del SMI aplicable. Una unidad familiar formada por el solicitante principal más un dependiente exige un importe adicional equivalente al 75 % del SMI, y cada dependiente posterior suma otro 25 % del SMI. La UGE indica que estos importes se evalúan en términos brutos, antes de deducciones como impuestos y cotizaciones a la Seguridad Social.
El SMI español, o salario mínimo de España, para 2026 es de 1.221 € al mes en 14 pagas, equivalente a 17.094 € brutos al año.
Eso produce los siguientes umbrales para 2026:
| Unidad familiar | Requisito anual 2026 | Equivalente en 12 meses |
|---|---|---|
| Solicitante principal | €34.188 | €2.849/mes |
| Solicitante principal + 1 dependiente | €47.008,50 | €3.917,38/mes |
| Solicitante principal + 2 dependientes | €51.282 | €4.273,50/mes |
| Cada dependiente adicional tras el primero | + €4.273,50/año | + €356,13/mes |
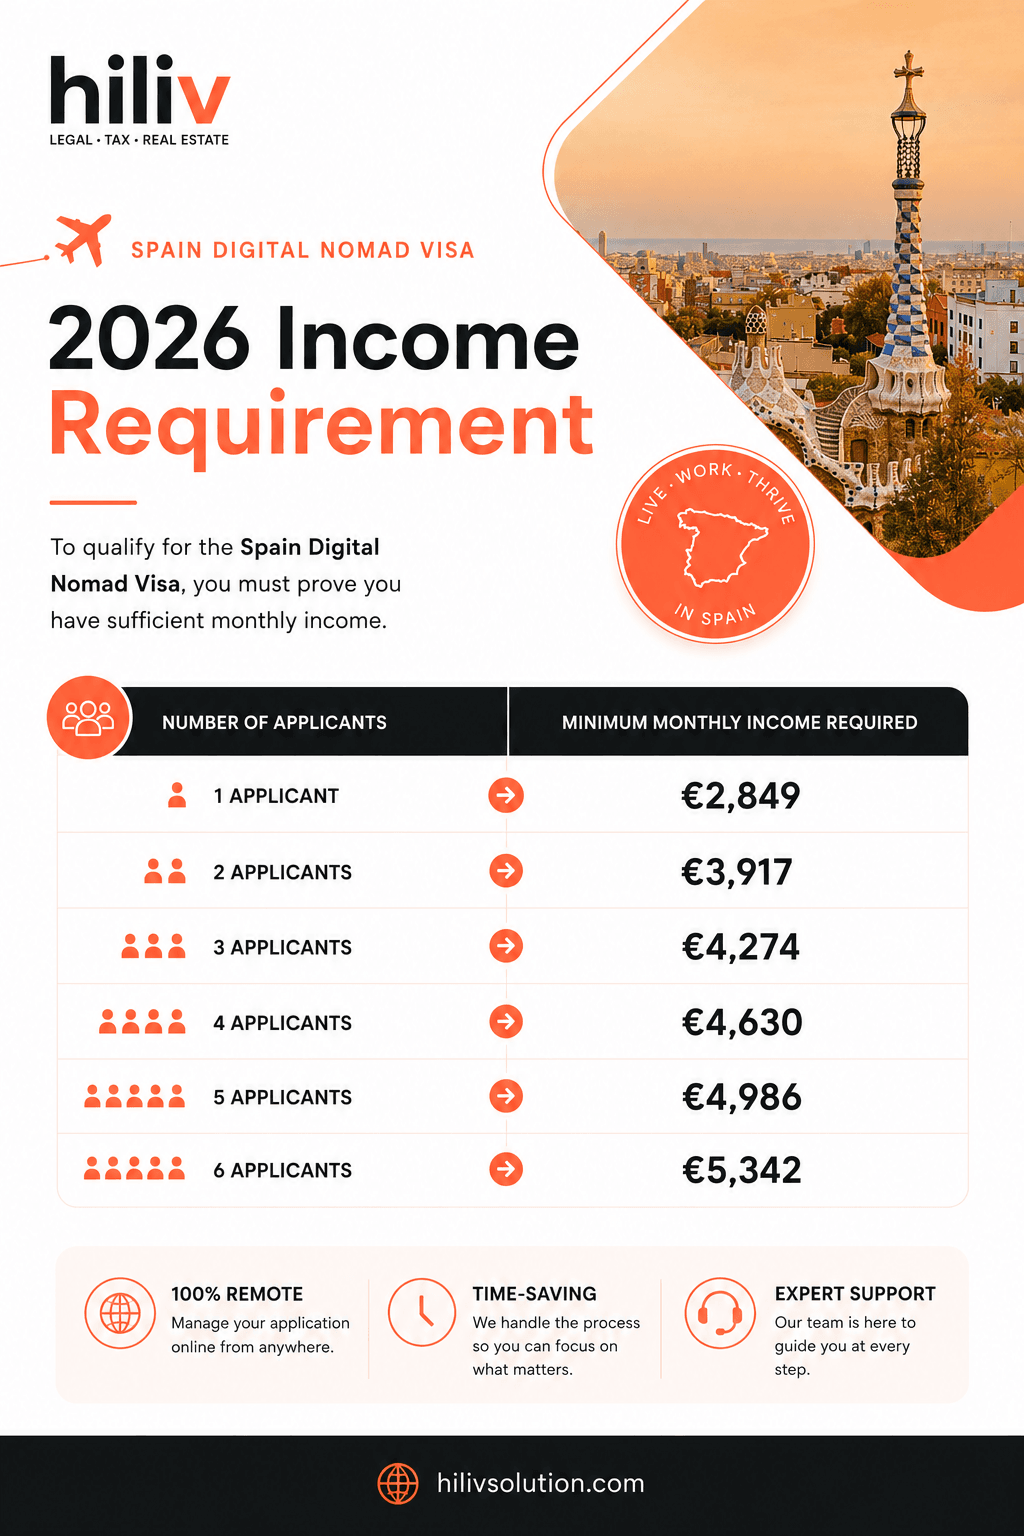
El ingreso mensual mínimo del solicitante principal en 2026 es de 2.849 €/mes.
Según la fila de umbral familiar indicada arriba, una pareja con un hijo necesitaría unos 4.273 €/mes en 2026.
Hay un punto importante aquí para quienes comparen distintas guías de 2026.
España expresa oficialmente el salario mínimo de 2026 como 1.221 € × 14 pagas, no como doce mensualidades iguales. Por tanto:
El 200 % de 1.221 € = 2.442 €, pero esa cifra se aplica a lo largo de 14 pagas salariales.
El mismo requisito anual expresado en doce meses es:
34.188 € ÷ 12 = 2.849 € al mes.
Así, 2.442 € × 14 y 2.849 € × 12 representan el mismo umbral anual de 34.188 €. Utilizar el requisito anual es la forma más clara de comparar un salario internacional que normalmente se abona en doce mensualidades.
No utilice cifras desactualizadas de 2025
Como prueba, la lista de comprobación actual de la UGE para autorizaciones de residencia solicita documentación reciente como tres meses de nóminas o facturas y la evidencia bancaria correspondiente que acredite el cobro de esos ingresos.
También existe un matiz útil para solicitantes cuyos ingresos laborales o profesionales periódicos quedan ligeramente por debajo del umbral. La lista de comprobación actual de la UGE indica que la diferencia puede cubrirse con ahorros documentados u otros recursos líquidos suficientes para suplir el déficit durante todo el periodo de autorización. Esto no debe interpretarse como que los ahorros sustituyen automáticamente el requisito de ingresos del teletrabajo: la FAQ oficial sigue enmarcando los recursos económicos exigidos en torno a ingresos generados por el trabajo, y quienes utilicen la vía consular deben seguir las reglas probatorias de su consulado concreto.
Trabajar con clientes españoles
Si un titular de la visa nómada digital española puede trabajar para empresas españolas depende de si esa persona es empleado o profesional independiente.
Esta es una de las distinciones más importantes de la legislación española, porque las reglas no son intercambiables.
La regla del 20 % para profesionales independientes
Los profesionales independientes pueden desarrollar actividad profesional para una empresa situada en España, pero el trabajo español debe representar como máximo el 20 % de su actividad profesional total.
La redacción legal importa. Se refiere al 20 % de la actividad profesional total. No dice literalmente que "hasta el 20 % de los ingresos puede proceder de España", aunque así se simplifique a veces en internet.
Por ello, los autónomos con clientes españoles e internacionales deben mantener contratos, facturas y registros claros que separen su actividad profesional extranjera y española. Cuando un caso se acerca al techo del 20 %, lo más prudente es evaluar la estructura profesional real del solicitante en lugar de basarse únicamente en un porcentaje de ingresos simplificado.
Por ejemplo, un consultor de software independiente cuyos contratos principales sigan siendo con clientes de Estados Unidos, Canadá y Reino Unido podría añadir trabajo limitado para clientes españoles, siempre que se respete el límite legal del 20 %. La regla no convierte la visa nómada digital en una autorización general de autónomo en España.
Normas para empleados
Los empleados están sujetos a una regla más estricta.
Un empleado remoto titular de la autorización de teletrabajo internacional solo puede desarrollar actividad laboral para empresas situadas fuera de España. No existe una excepción equivalente del 20 % que permita firmar un contrato de trabajo con una empresa española.
Esto significa que:
Un empleado remoto que más adelante desee pasar a un empleador español debe evaluar si necesita una autorización de trabajo o residencia distinta, en lugar de asumir que la autorización nómada digital cubre el cambio.
| Situación | ¿Permitido según la normativa? |
|---|---|
| Empleado que teletrabaja para empleador de EE. UU. | Sí, si cumple el resto de requisitos |
| Empleado que teletrabaja para empleador del Reino Unido | Sí, si cumple el resto de requisitos |
| Empleado que firma un segundo contrato con empresa española | No |
| Autónomo que atiende principalmente clientes extranjeros + actividad profesional española limitada | Potencialmente sí |
| La actividad profesional española del autónomo supera el 20 % del total | No compatible con la normativa |
Visa nómada digital de España para empleados W-2 de EE. UU.
Una pregunta muy frecuente es si la visa nómada digital de España funciona para empleados con formulario W-2.
Puede funcionar.
No existe ninguna norma que excluya a un trabajador por recibir un formulario W-2 estadounidense. Pero el estatus W-2 por sí solo tampoco garantiza la elegibilidad. Las autoridades españolas examinan la relación laboral subyacente, la autorización del empleador para el teletrabajo, el salario y las titulaciones del solicitante y, de forma crítica, el régimen de Seguridad Social aplicable al trabajo físicamente realizado desde España.
En la práctica, el mayor obstáculo para muchos solicitantes W-2 de EE. UU. no es la elegibilidad migratoria, sino si su empleador estadounidense está dispuesto a cumplir los requisitos de la Seguridad Social española.
Documentación del empleador
Un empleado W-2 de EE. UU. debe esperar que el expediente acredite varios aspectos por separado.
En primer lugar, la relación laboral debe existir desde al menos tres meses antes de la solicitud. Un formulario W-2 por sí solo no acredita toda la información exigida por España. La solicitud suele basarse en el contrato de trabajo, nóminas recientes, extractos bancarios y documentación del empleador.
En segundo lugar, el empleador estadounidense debe demostrar que ha operado de forma real durante al menos un año. Normalmente se utiliza documentación oficial de registro mercantil o corporativo.
En tercer lugar, el empleador debe aportar una autorización detallada de teletrabajo que cubra el puesto, las funciones, la confirmación de que el rol puede desempeñarse en remoto desde España, la remuneración y las condiciones del teletrabajo.
Una solicitud W-2 sólida distingue, por tanto, entre:
- •Prueba de empleo: contrato de trabajo, nóminas y justificantes de pago.
- •Prueba del empleador: registro corporativo y evidencia de actividad continuada.
- •Prueba de autorización de teletrabajo: carta que autorice expresamente el trabajo desde España.
- •Prueba de cumplimiento de Seguridad Social: certificado del país de origen conforme al acuerdo entre EE. UU. y España o la documentación necesaria para integrar el empleo en el sistema español de Seguridad Social.
Cuestiones de Seguridad Social
Esta es la cuestión que los solicitantes estadounidenses deben resolver antes de asumir que su empleador puede respaldar el traslado.
La orientación actual de la UGE parte del principio de que quien trabaja desde España debe cumplir las normas de Seguridad Social españolas. Para un empleado, la vía española habitual exige que el empleador extranjero se inscriba en la Seguridad Social española como entidad extranjera no residente sin centro de trabajo en España, para que el trabajador pueda afiliarse al Régimen General de la Seguridad Social.
Existe una alternativa cuando un acuerdo internacional de Seguridad Social atribuye la cobertura al país de origen. España y Estados Unidos tienen un acuerdo de este tipo. Un trabajador cualificado puede permanecer cubierto por la Seguridad Social estadounidense y acreditar esa cobertura mediante un certificado de cobertura emitido conforme al acuerdo.
No obstante, los empleados W-2 de EE. UU. no deben asumir que un certificado de cobertura es automático.
Conforme a la regla estándar de desplazamiento del acuerdo entre EE. UU. y España, una persona ya cubierta en un país y enviada por su empleador a trabajar al otro puede seguir sujeta al sistema del primer país cuando la estancia prevista no supere cinco años. La Administración de la Seguridad Social de EE. UU. (SSA) determina si aplica la cobertura estadounidense y emite el certificado de cobertura de EE. UU. cuando procede.
Esta distinción puede ser importante para quien decide trasladarse a España por iniciativa propia y simplemente pide permiso a su empleador para teletrabajar desde allí. Esa situación no es necesariamente idéntica a un desplazamiento temporal ordenado por el empleador. Si el acuerdo entre EE. UU. y España atribuye la cobertura estadounidense depende de las circunstancias reales y de la aplicación del acuerdo por las autoridades competentes.
España también exige más que una declaración vaga de que el empleado "sigue cotizando a la Seguridad Social de EE. UU." La orientación actual de la UGE indica que, cuando la cobertura extranjera sustituye la inscripción española, la autoridad competente debe emitir documentación conforme al acuerdo internacional aplicable que confirme expresamente la cobertura del teletrabajador en España.
Para un solicitante W-2 de EE. UU., esto abre dos vías prácticas:
| Vía de Seguridad Social | Qué implica |
|---|---|
| Cobertura estadounidense aceptada conforme al acuerdo EE. UU.-España | Obtener un certificado de cobertura de la SSA que satisfaga el requisito migratorio español |
| Aplica cobertura española | El empleador estadounidense debe inscribirse, por lo general, como empleador extranjero en España y afiliar al trabajador al Régimen General de la Seguridad Social |
Resuelva la Seguridad Social con antelación
Cómo solicitar la visa nómada digital de España
Existen dos estrategias principales de solicitud, y elegir la correcta puede afectar de forma relevante a la vigencia inicial de la autorización en el conjunto del procedimiento.
Solicitud desde fuera de España
Una persona fuera de España que pretenda reubicarse como teletrabajador suele solicitar el visado de teletrabajo internacional a través del consulado o la embajada española competente según su lugar de residencia legal, dependiendo del puesto consular asignado a esa jurisdicción.
El visado puede ser válido hasta un año. Si el empleo o la actividad profesional se autoriza por un periodo más breve, el visado suele limitarse en consecuencia. También es renovable y puede conducir a una estancia total de hasta cinco años si se conceden posteriormente autorizaciones de residencia y renovaciones.
La lista de comprobación exacta y el sistema de citas deben confirmarse siempre con el consulado español correspondiente, pero la solicitud sustantiva debe acreditar, por lo general, la documentación exigida:
| Requisito | Prueba habitual |
|---|---|
| Identidad | Pasaporte válido, fotografías y documentación de solicitud |
| Relación con empleador/cliente extranjero | Contratos laborales o comerciales |
| Periodo mínimo de relación | Prueba de al menos los 3 meses anteriores |
| Actividad del empleador | Prueba de que la empresa extranjera opera desde al menos 1 año |
| Carácter remoto del trabajo | Autorización del empleador / condiciones profesionales |
| Titulaciones | Titulación válida o al menos 3 años de experiencia relevante |
| Medios económicos | Nóminas/facturas, extractos bancarios y otra prueba financiera admitida |
| Seguridad Social | Inscripción española o cobertura extranjera válida |
| Cobertura sanitaria | Cobertura pública o privada válida según proceda |
| Antecedentes | Certificados de antecedentes penales y declaraciones exigidas |
| Documentos extranjeros | Apostilla/legalización y traducción cuando proceda |
Estos requisitos derivan de la Ley 14/2013 y de la orientación de aplicación de la administración migratoria española, aunque la forma de presentación y el formato exacto de los documentos consulares pueden variar según el consulado.
La Ley 14/2013 establece un marco preferente para los visados de esta categoría, incluido un plazo legal de resolución de 10 días hábiles para los visados, con sujeción a las circunstancias y consultas previstas en la normativa. Los solicitantes no deben confundir ese plazo legal con el tiempo total necesario para reunir apostillas, certificados de antecedentes, documentación del empleador, traducciones, prueba de Seguridad Social y una cita consular. En la práctica, el expediente completo puede llevar entre 15 y 45 días aproximadamente una vez contabilizadas las citas y la recopilación documental. La tasa consular del visado suele rondar entre 80 € y 100 €, según la nacionalidad y la práctica consular.
Una vez concedido, el visado de teletrabajo por sí solo basta como título legal para residir y desarrollar el teletrabajo autorizado en España durante su vigencia.
Solicitud estando ya en España
Un nacional de tercer país en situación regular en España puede solicitar directamente la autorización de residencia para teletrabajador internacional. Esta vía la tramita la Unidad de Grandes Empresas y Colectivos Estratégicos (UGE) de España, no un consulado en el extranjero.
La ventaja práctica principal es la duración: la autorización de residencia inicial puede concederse por hasta tres años, con sujeción a la duración del trabajo cualificado.
Estar físicamente en España no basta: el solicitante debe encontrarse en situación regular en el momento de la solicitud. Quien haya permanecido más allá del plazo autorizado no puede acogerse a esta vía simplemente por seguir geográficamente dentro de España.
Las solicitudes ante la UGE se presentan electrónicamente. El Ministerio español ofrece el procedimiento electrónico oficial para autorizaciones de movilidad internacional, incluidas solicitudes iniciales, documentación adicional y renovaciones.
Una secuencia de solicitud útil sería, por tanto:
- 1Antes de presentar: confirmar si es empleado o autónomo, verificar los requisitos de tres meses de relación y un año de actividad del empleador, calcular el umbral de ingresos de 2026 y definir la estrategia de Seguridad Social.
- 2Reunir la prueba: obtener documentos del empleador/cliente, titulación o experiencia, prueba de ingresos recientes, documentación bancaria, certificados de antecedentes, seguro y apostillas/traducciones cuando proceda.
- 3Presentar ante la autoridad correcta: consulado desde el extranjero; UGE para quien esté legalmente en España.
- 4Responder con rapidez a solicitudes de documentación adicional: las autoridades migratorias pueden pedir aclaraciones cuando el carácter remoto del puesto, la actividad de la empresa, la experiencia profesional u otro requisito no quede suficientemente acreditado.
- 5Completar los registros tras la aprobación: la autorización migratoria es solo el inicio del proceso de reubicación.
Need help with your expatriation to Spain?
Our experts accompany you in all your administrative procedures and installation.
Impuestos de la visa nómada digital
La visa nómada digital de España y la fiscalidad española son cuestiones jurídicas distintas.
Obtener el visado no convierte automáticamente a alguien en residente fiscal español en la fecha de aprobación, ni concede automáticamente el régimen fiscal especial conocido como Ley Beckham. Los titulares de la visa nómada digital pueden tener que pagar impuestos en España según si se convierten en residentes fiscales y qué régimen les resulte aplicable.
La residencia fiscal española se determina conforme a la normativa tributaria. Entre los criterios internos principales, una persona puede ser residente fiscal española por permanecer más de 183 días en España durante un año natural o cuando España sea el centro principal o base de sus actividades o intereses económicos, directa o indirectamente. Las reglas de los convenios también pueden ser relevantes cuando otro país considere simultáneamente a la persona como residente.
Una persona que sea residente fiscal española ordinaria queda, por lo general, sujeta al IRPF sobre renta mundial tras más de 183 días en España, con sujeción a los convenios para evitar la doble imposición y a los mecanismos disponibles para aliviarla. Esos convenios ayudan a reducir el riesgo de tributar dos veces sobre la misma renta, y España mantiene convenios de doble imposición con más de 90 países.
Los nómadas digitales deben evitar, por tanto, tratar "183 días" como la única cuestión fiscal. Residencia fiscal, residencia conforme a convenio, lugar donde se presta físicamente el empleo, nómina del empleador, Seguridad Social y régimen especial de impatriados pueden interactuar de forma distinta según el país y las circunstancias del solicitante. Consulte nuestra guía sobre impuestos y fiscalidad en España para un contexto más amplio.
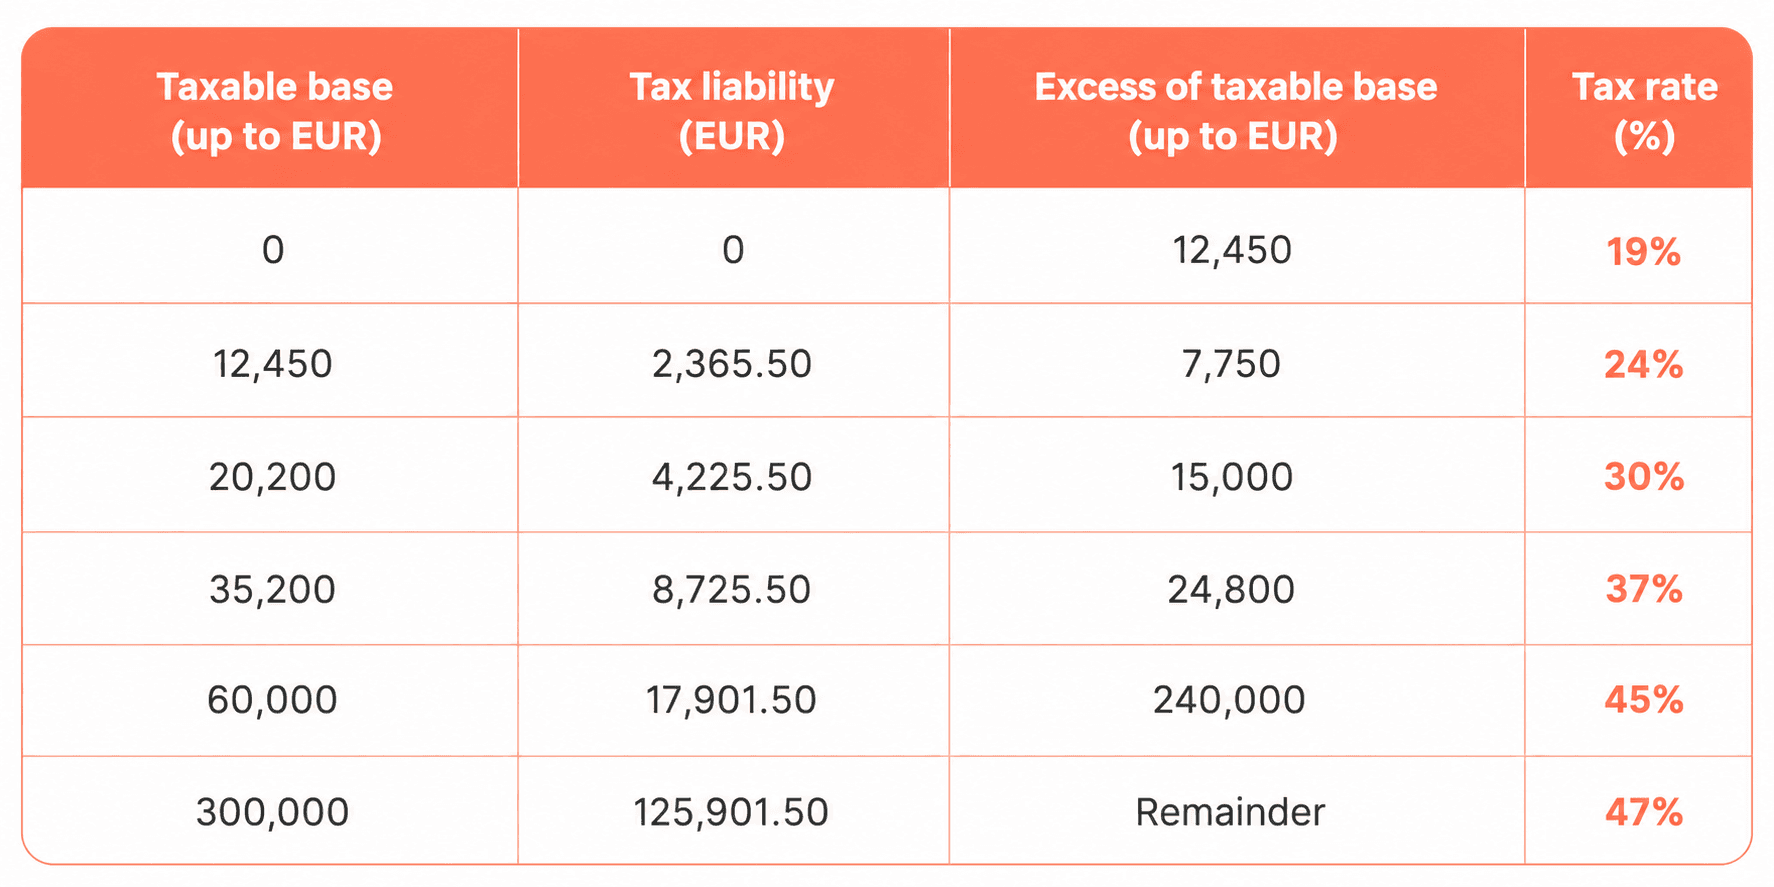
El régimen fiscal especial de impatriados del artículo 93 de la Ley del IRPF puede ser especialmente relevante para empleados remotos. Desde las reformas de la Ley de Startups, los empleados que se trasladan a España para desempeñar su trabajo en remoto mediante sistemas informáticos y de telecomunicaciones están expresamente contemplados, y la orientación fiscal española reconoce expresamente a los empleados titulares del visado de teletrabajo internacional. Los titulares elegibles de la visa nómada digital pueden beneficiarse de este régimen fiscal especial para expatriados hasta por seis años.
Entre las condiciones principales, el solicitante no debe haber sido residente fiscal español durante los cinco periodos impositivos anteriores al traslado y debe cumplir una de las causas de reubicación previstas en el artículo 93.
Para contribuyentes que cumplan el régimen especial, la Ley Beckham aplica un tipo fijo del 24 % sobre la renta del trabajo hasta 600.000 €, y la escala de 2026 aplicable a la base imponible general es:
| Base imponible | Tipo del artículo 93 |
|---|---|
| Hasta 600.000 € | 24 % |
| Por encima de 600.000 € | 47 % sobre el exceso |
Estos porcentajes no deben resumirse simplemente como "España grava a los nómadas digitales al 24 %". El régimen especial tiene reglas de elegibilidad, un tratamiento propio de distintas categorías de renta y una escala separada para renta del ahorro cualificada.
El régimen del artículo 93 suele estar disponible para el ejercicio en el que se adquiere la residencia fiscal española y los cinco ejercicios siguientes, siempre que sigan cumpliéndose sus condiciones. La opción se ejerce mediante el Modelo 149. Para un contribuyente principal que se traslade conforme a las reglas vigentes, la opción debe ejercerse, por lo general, en el plazo de seis meses desde la fecha relevante de inicio de actividad, determinada por la inscripción en la Seguridad Social española, la documentación válida que mantenga el sistema de Seguridad Social del país de origen o el documento acreditativo correspondiente cuando no proceda la inscripción.
Los autónomos deben ser especialmente prudentes aquí. Tener una visa nómada digital no da automáticamente a todo autónomo acceso al artículo 93. La ley fiscal contempla categorías de elegibilidad distintas para actividad empresarial y para determinados profesionales altamente cualificados que presten servicios a startups certificadas o desarrollen actividades de formación, investigación, desarrollo o innovación cualificadas. En cambio, los teletrabajadores asalariados están expresamente contemplados en la disposición sobre empleo remoto.
El análisis fiscal correcto empieza, por tanto, por el estatus real del solicitante (empleado, autónomo, empresario, directivo u otra categoría), no solo por las palabras "visa nómada digital". El tiempo acumulado bajo esta vía de residencia legal también puede contar para la residencia permanente y, eventualmente, la nacionalidad española si se mantiene residencia legal continuada, aunque los años exigidos para la nacionalidad varían según la nacionalidad, en general unos diez años, con plazos más breves para nacionales de determinados países. Consulte nuestra guía sobre cómo obtener residencia permanente en España para conocer la vía más amplia.
Qué ocurre tras la aprobación
Obtener el visado o la autorización de residencia para teletrabajador resuelve su situación migratoria, pero varios trámites administrativos siguen pendientes tras el traslado. La secuencia exacta depende en parte de si obtuvo un visado de un año desde el extranjero o una autorización de residencia plurianual en España, y tras la aprobación ese estatus también puede denominarse en la práctica permiso de residencia.
TIE
La TIE (Tarjeta de Identidad de Extranjero) es la tarjeta física de identidad de extranjero que documenta una autorización de residencia en España y actúa como permiso de residencia habitual para estancias más prolongadas.
Una distinción importante suele omitirse en las guías sobre la visa nómada digital:
Si solo dispone del visado de teletrabajo internacional de un año, la Ley 14/2013 establece que el visado por sí solo basta para residir y teletrabajar durante su vigencia.
Si obtiene una autorización de residencia válida por más de seis meses, la normativa exige la TIE correspondiente.
Eso significa que quien solicite desde España y reciba la autorización de residencia plurianual habitual debe planificar el procedimiento de la TIE, incluidos los trámites presenciales ante la policía. El Ministerio del Interior mantiene la información oficial sobre el procedimiento de la Tarjeta de Identidad de Extranjero en España.
No confunda la TIE con el NIE. El NIE es un número de identificación; la TIE es una tarjeta física que documenta la situación migratoria.
Padrón
El padrón municipal es el registro de población de los ayuntamientos españoles. La legislación de administración local exige que quienes residen habitualmente en España se inscriban en el municipio donde viven con normalidad. El certificado o volante de empadronamiento resultante se utiliza ampliamente como prueba de domicilio para trámites administrativos.
La inscripción se tramita en el ayuntamiento correspondiente, y la documentación exigida (como contrato de alquiler, autorización del titular de la vivienda u otra prueba de domicilio) puede variar según el municipio.
Para quienes prefieran ayuda con esta parte de la reubicación, Hiliv ofrece un servicio específico de inscripción en el Padrón.
NUSS
El NUSS (Número de la Seguridad Social) es el número de la Seguridad Social española utilizado para participar en el sistema español.
Es especialmente relevante cuando el titular de la visa nómada digital debe entrar en la Seguridad Social española.
Para un empleado cubierto por el sistema español, el empleador extranjero debe completar, por lo general, la inscripción española necesaria y el trabajador se afilia al Régimen General. Para un profesional independiente, la orientación actual de la UGE exige la inscripción en la RETA.
En cambio, un empleado válidamente mantenido en un sistema extranjero de Seguridad Social conforme a un acuerdo internacional aplicable y con el certificado exigido puede no seguir la misma vía de afiliación española. Por ello, el NUSS no debe presentarse como un requisito universal tras la aprobación para todo nómada digital, con independencia de su situación de Seguridad Social.
Los solicitantes que sí necesiten inscripción en la Seguridad Social española pueden utilizar la asistencia de Hiliv para la Seguridad Social y el NUSS.
Banca y vivienda
Ni comprar una propiedad en España ni tener una cuenta bancaria española constituyen, por sí solos, una condición legal de elegibilidad para la visa nómada digital. De hecho, la propia orientación de la UGE para autorizaciones de residencia admite certificados financieros de entidades españolas o extranjeras al acreditar recursos líquidos cualificados.
Ambos resultan considerablemente más útiles una vez instalado en España.
Una cuenta bancaria española puede simplificar el alquiler, suministros, tarifas móviles, seguros, pagos fiscales y domiciliaciones recurrentes. Hiliv ofrece asistencia para abrir una cuenta bancaria española, incluidas opciones para quienes organicen su traslado antes o después de la llegada.
La vivienda es igualmente importante porque su domicilio real en España afecta a cuestiones prácticas como el padrón y la administración local. El servicio de búsqueda de vivienda de Hiliv puede ayudarle a encontrar anuncios adecuados y orientarse en la búsqueda de alquiler local. Un permiso de residencia español también puede facilitar los desplazamientos dentro de la Unión Europea para ciudadanos no comunitarios, con sujeción a las normas Schengen.
España disfruta de buen tiempo la mayor parte del año. Según la fuente y la categoría de gasto, el coste de vida en España se estima, por lo general, entre un 10 % y un 25 % inferior al de Francia. España cuenta con 17 comunidades autónomas de culturas diversas. También se encuentra entre los países con más sitios del Patrimonio Mundial de la UNESCO, con unos 50 reconocidos.
La secuencia de reubicación más eficiente para muchos solicitantes con éxito es, por tanto:
aprobación migratoria → solución de Seguridad Social cuando proceda → vivienda → padrón → TIE cuando proceda → banca y otros registros locales.
El orden exacto puede variar porque algunos pasos dependen de citas, de la vía de Seguridad Social de su empleador y de la documentación exigida por su municipio.
Para quien planee una reubicación nómada digital en España en 2026, el trabajo más importante se hace realmente antes de la solicitud: clasificar correctamente la relación laboral, verificar la disposición del empleador a cooperar con la Seguridad Social, utilizar el SMI de 2026 y no una cifra de ingresos desactualizada, y elegir la vía consular o la vía en España correcta. La visa nómada digital es relativamente flexible una vez encajan esos elementos con la ley, pero problemas en cualquiera de ellos, especialmente la Seguridad Social para empleados extranjeros, pueden determinar si una solicitud por lo demás sólida es viable.
Verificación documental
Preguntas frecuentes: visa nómada digital de España 2026
¿Existe la visa nómada digital en España en 2026?
Sí. España dispone de una vía migratoria específica para trabajadores remotos internacionales desde que la Ley de Startups introdujo la categoría de teletrabajo internacional en la Ley 14/2013. Lo que habitualmente se conoce como visa nómada digital española es, oficialmente, el visado y la autorización de residencia para teletrabajo de carácter internacional (visado/autorización de residencia para teletrabajo de carácter internacional).
¿Cuál es el ingreso mínimo para la visa nómada digital de España en 2026?
El solicitante principal debe acreditar recursos equivalentes al 200 % del SMI español. En 2026, el salario mínimo interprofesional es de 1.221 € al mes en 14 pagas, equivalente a 17.094 € brutos al año. Eso supone un requisito de ingresos mínimos de 34.188 € brutos al año, o unos 2.849 € al mes expresados en doce mensualidades.
¿Pueden los empleados remotos trabajar para empresas españolas con la visa nómada digital?
No. Un empleado remoto titular de la autorización de teletrabajo internacional solo puede desarrollar actividad laboral para empresas situadas fuera de España. No existe una excepción del 20 % que permita firmar un contrato de trabajo con una empresa española. Los profesionales independientes están sujetos a reglas distintas y pueden realizar actividad profesional limitada para empresas españolas, hasta un máximo del 20 % de su actividad profesional total.
¿Pueden los empleados W-2 de EE. UU. obtener la visa nómada digital de España?
Sí, en principio. No existe ninguna norma que excluya a un trabajador por recibir un formulario W-2 estadounidense. No obstante, el mayor obstáculo para muchos solicitantes W-2 de EE. UU. es si su empleador está dispuesto a cumplir los requisitos de la Seguridad Social española, ya sea mediante un certificado de cobertura aceptable conforme al acuerdo entre EE. UU. y España o inscribiéndose en la Seguridad Social española.
¿Cuál es la diferencia entre el visado consular y la autorización de residencia en España?
Una persona fuera de España suele solicitar el visado de teletrabajo internacional a través de un consulado español, con validez de hasta un año. Una persona en situación regular en España puede solicitar directamente a la UGE una autorización de residencia emitible por hasta tres años. El visado por sí solo basta para residir y trabajar en remoto durante su vigencia; una autorización de residencia plurianual exige, por lo general, obtener la TIE.
¿Cuánto tiempo debo haber trabajado para mi empleador extranjero antes de solicitarla?
El solicitante debe haber mantenido la relación laboral o profesional correspondiente durante al menos los tres meses inmediatamente anteriores a la solicitud. La empresa o grupo extranjero debe acreditar, además, actividad real y continuada durante al menos un año.
¿Qué titulaciones se exigen para la visa nómada digital?
Los solicitantes deben acreditar una titulación universitaria o profesional válida, como un título universitario o un certificado profesional, o al menos tres años de experiencia profesional relevante para el puesto. La ley española se refiere a graduados o posgraduados de universidades reconocidas, centros de formación profesional y escuelas de negocios reconocidas, admitiendo expresamente la alternativa de tres años de experiencia.
¿Qué seguro médico se exige?
Los solicitantes necesitan, por lo general, un seguro médico comparable al sistema público de salud español. Las instrucciones oficiales vigentes exigen también el cumplimiento de las normas de Seguridad Social, la documentación de antecedentes penales y una situación migratoria regular cuando se solicita desde España.
¿Pueden los ahorros compensar un déficit de ingresos?
La lista de comprobación actual de la UGE para autorizaciones de residencia indica que, si los ingresos laborales o profesionales periódicos quedan ligeramente por debajo del umbral, la diferencia puede cubrirse con ahorros documentados u otros recursos líquidos suficientes para suplir el déficit durante todo el periodo de autorización. Esto no debe interpretarse como que los ahorros sustituyen automáticamente el requisito de ingresos derivados del teletrabajo.
¿Los titulares de la visa nómada digital pagan impuestos en España?
Obtener el visado no convierte automáticamente a alguien en residente fiscal español. La residencia fiscal se determina conforme a la normativa tributaria, habitualmente cuando una persona permanece más de 183 días en España en un año natural o cuando España es el centro principal de sus intereses económicos. Los teletrabajadores asalariados elegibles pueden optar por el régimen especial de impatriados del artículo 93, conocido como Ley Beckham, hasta por seis años si cumplen las condiciones.
¿Cuál es el tipo impositivo de la Ley Beckham para titulares de la visa nómada digital en 2026?
Para contribuyentes que cumplan el régimen especial del artículo 93, la renta del trabajo hasta 600.000 € tributa al tipo fijo del 24 %, y la renta superior a 600.000 € al 47 % sobre el exceso. Los autónomos no califican automáticamente; los teletrabajadores asalariados están expresamente contemplados en la disposición sobre empleo remoto.
¿Necesito la TIE tras la aprobación?
Si solo dispone del visado de teletrabajo internacional de un año, el visado por sí solo basta para residir y trabajar en remoto durante su vigencia. Si obtiene una autorización de residencia válida por más de seis meses, la normativa exige la TIE correspondiente (Tarjeta de Identidad de Extranjero).
¿Qué trámites administrativos quedan tras la aprobación?
Tras la aprobación migratoria, muchos solicitantes aún deben resolver la inscripción en la Seguridad Social cuando corresponda, encontrar vivienda, completar la inscripción en el Padrón, obtener la TIE cuando proceda y abrir una cuenta bancaria española. Hiliv puede ayudarle con varios de estos pasos tras la llegada.
¿Pueden los familiares acompañar al solicitante principal?
Sí. Los familiares pueden acompañar o reunirse con el solicitante principal, incluido el cónyuge o pareja de hecho equivalente y los hijos o ascendientes dependientes elegibles. Las autorizaciones de residencia concedidas a familiares cualificados conforme a la Ley 14/2013 les permiten trabajar en España sin las mismas restricciones laborales impuestas al empleado nómada digital principal.
¿En qué se diferencia la visa nómada digital de la visa no lucrativa?
La visa no lucrativa de España permite residir sin desarrollar actividad laboral ni profesional. La visa nómada digital está destinada a trabajadores remotos internacionales cualificados cuyos ingresos proceden del trabajo realizado en remoto para empresas fuera de España, con excepciones limitadas para profesionales independientes que atiendan clientes españoles.
¿Cuánto dura el procedimiento de solicitud?
La Ley 14/2013 establece un marco preferente que incluye un plazo legal de resolución de 10 días hábiles para los visados, con sujeción a las consultas previstas en la normativa. No obstante, el proceso completo puede llevar entre 15 y 45 días aproximadamente una vez contabilizadas las citas, apostillas, certificados de antecedentes, documentación del empleador, traducciones y prueba de Seguridad Social. La tasa consular del visado suele rondar entre 80 € y 100 €, según la nacionalidad y la práctica consular.
Your administrative plan to leave for Spain
Generate a personalized calendar of all your procedures for your expatriation for free.
Your data is protected and secure